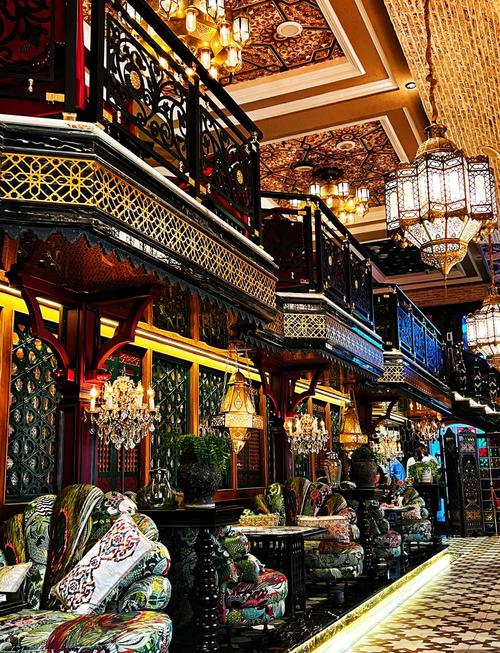
这两年餐饮行业的共识是:把店开小。面积砍一半、SKU砍一半、装修预算砍一半,仿佛谁还敢开大店,谁就是跟现金流过不去。但在这样一个"缩店时代",有个品类偏偏反着来——新疆菜。标店越开越大,三五百平是常规操作,上千平的地标店照样排长队。
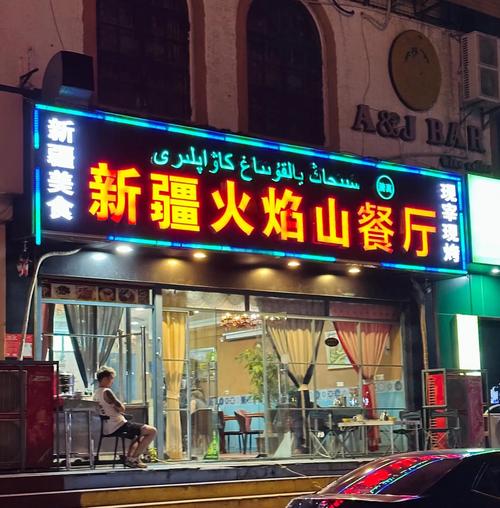
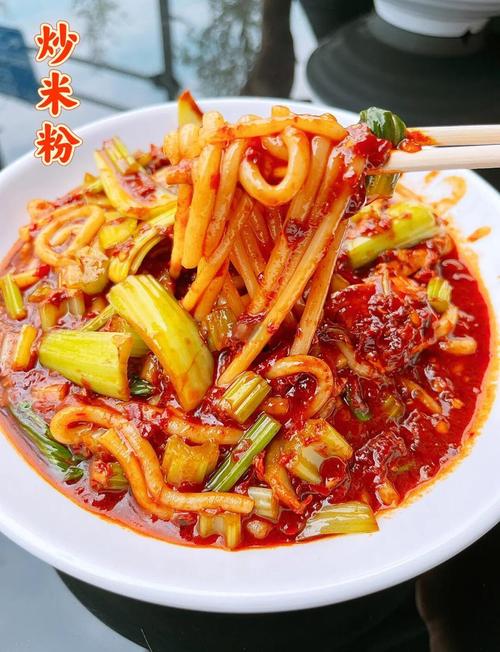
更耐人寻味的是,同一个品类里,另一端的故事截然相反:满街的新疆炒米粉小店贴身肉搏,十来平米、翻台飞快,卷价格卷到没有最低只有更低。一头是大店的觥筹交错,一头是小店的刺刀见红——这两幅画面拼在一起,才是今天新疆菜的真实全貌。
十年,长出一个500亿的盘子
先看基本盘。行业报告显示,目前全国新疆菜门店总数已达4.32万家,相关企业存量突破2.47万家,预计2026年市场规模将冲击510亿元。这个体量放在地方菜的坐标系里,已经不容忽视——要知道,川菜、湘菜都是深耕几十年的成熟菜系,而新疆菜的全国化,真正加速不过是近三五年的事。
回看增长曲线,有一个明显的拐点:2023年。那一年新疆文旅迎来现象级爆发,叠加热播剧集带动的流量效应,新疆菜的全国认知度被彻底打开,门店数量同比增长11.3%,是近十年增速最高的一年。此后"出疆"明显提速,2025年门店总数突破4万家,2026年正在向5万家迈进。
门店总数4.32万家、相关企业存量2.47万家;新疆本地约9500家门店占全国22%,河南凭借人口基数与供应链实力成为"第二大省",广东以7.9%位列第三。
不过,如果把品牌格局摊开看,你会发现这个品类的连锁化程度并不高:接近45%的门店属于规模在10家以下的小品牌,市面上94.8%的品牌都是这类地方单体店。换句话说,新疆菜的繁荣目前更多是"千军万马的个体户"撑起来的,真正的连锁巨头还在路上。
一顿饭的两副面孔
新疆菜最有趣的地方,在于它同时住着两种完全不同的生意。
第一种是快餐逻辑。新疆炒米粉是整个品类里连锁化程度最高的细分赛道:头部品牌花小小从2020年首店落地,6年做到4000多家门店,覆盖32个省级行政区、400多个城市,仅2025年一年就新开1500家——平均每天新开4家。这类门店普遍是31到60平米的轻量化模型,投资门槛低、标准化程度高,靠加盟快速铺开。
第二种是正餐逻辑。耶里夏丽、那时新疆、塔哈尔、楼兰这些主题餐厅,卖的不是一碗粉,而是一场沉浸式的西域体验:烤炉、明档烧烤、民族元素的演绎,门店动辄三五百平,部分地标店甚至上千平。此外,一批新锐黑马也在细分赛道上冒头——主打新疆干锅虾的古丽么么虾、专注地坑烤全羊的滩羊铺子、把馕坑工艺嫁接到烤鱼上的马有鱼,各自凭特色单品立足。
两副面孔对应着两套扩张哲学:快餐端"铺天盖地、广度优先",正餐端"稳扎稳打、深度优先"。前者负责把品类铺到全国的毛细血管,后者负责把品类的价值感立起来。
大店凭什么排得起队
答案藏在消费数据里。新疆菜的核心客群集中在18到40岁——恰好是对社交聚餐需求最强的年龄段;而朋友聚餐是新疆菜最常见的消费场景,占比高达57%,远超工作餐的30%和外卖居家的28%。也就是说,人们进一家新疆菜大店,吃的从来不只是饭,而是一场有仪式感的聚会。
这也解释了为什么偏偏是新疆菜能接住"大店回归"这一轮行业风潮。今年餐饮"大店模型"强势回潮,背后是体验需求的抬升:新疆菜的重体验、强社交属性,与烤炉、明档、异域风情的空间演绎天然契合——这些内容,十来平米的小店根本装不下。而大店的产品结构丰俭由人,既能承接聚会,也能兜住一个人来吃碗粉的快餐需求,客单的弹性反而更大。
口味本身是最硬的通行证。调查中"口味特色强"位列购买驱动因素之首——无论食材、出品形态还是烹饪方式,新疆菜与内地主流菜系都拉开了足够大的差异,民族元素和异域文化又给体验加了分。有从业者评价得很妙:新疆菜的崛起,其实是用清真的方式,把所有品类都重做了一遍。
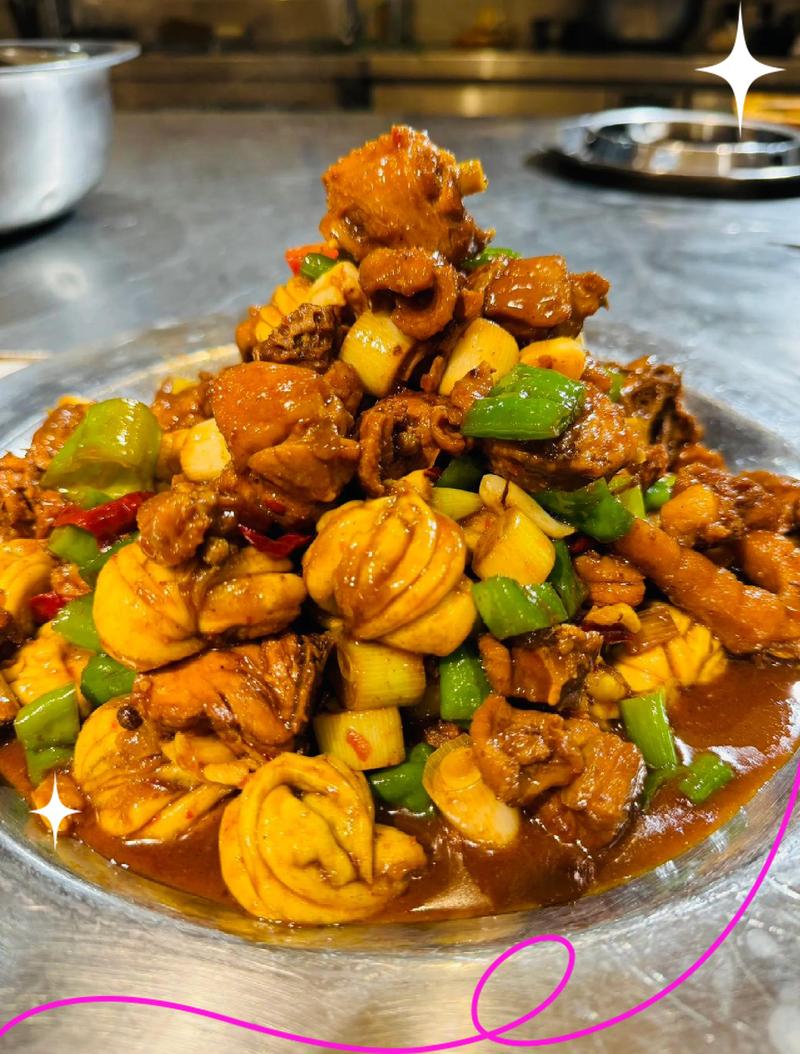
更有意思的是,这个品类还在主动升级。随着"打卡文化"和"漂亮饭"消费兴起,新疆菜开始"精致化MAX":份量上推出小份菜、单人餐;产品上把网红食材嫁接进经典菜;视觉上强化高饱和配色、重塑摆盘;环境上从门头、餐具到装修细节全面打造沉浸感。同时,文旅和社媒还在持续输送流量——新疆每年超过3亿人次的游客量是天然的传播场,短视频平台上"新疆美食"相关话题播放量已达300亿次量级。
一句话总结大店的底气:聚会要场面,体验要空间,出片要背景——这三件事,新疆菜大店恰好都给得起。31到50元区间贡献了25%的门店,大众价格锚点加上高体验浓度,性价比的感知被进一步放大。
两端都强,中间却空了
热闹归热闹,这个品类真正的隐忧,恰恰藏在它的结构里。行业内部把这个问题概括为"两端困境":正餐大店重资产承压,快餐小店陷入内卷,而中间200平米左右的成熟店型,普遍缺失。
大店太重。传统新疆菜需要承载烤炉、明档烧烤和异域风情的空间演绎,部分地标店上千平。在谨慎投资的大环境下,光资金门槛就拦住了大多数连锁扩张的脚步。
小店太卷。炒米粉、拉条子这类快餐门槛低、投资小,蜂拥而入后迅速陷入低价内卷。小店确实承担了品类教育的功能,但承载力太弱,很难向上建立菜系品牌心智。
供应链是另一道绕不开的坎。新疆本地优质牛羊肉冷链成本高,多数外省门店出于成本考量改用内地替代肉源,核心风味直接受损;椒蒿、沙葱这类特色香辛野菜季节性产出、工业化程度低、不耐储运;恰玛古、皮芽子受季节限制,内地缺少流通渠道;连"鲜线椒"的外运都存在现实困难。再加上半成品标准化不足、门店依赖手工现制、对厨师手艺要求高——这些短板叠加在一起,构成了很多消费者吐槽"外地新疆菜和本地不是一个味道"的底层原因。
把这张短板清单看全,你会发现新疆菜的处境很像几年前的某些新锐品类:流量足够、心智初立,但供应链的"风味底座"还没跟上扩张的速度。谁能率先解决中部店型和供应链本地化,谁就有机会吃到品类从4万家店走向5万家店之间最大的那块增量。
写在最后:新疆菜不只是"出疆"
回到开头那两幅画面。大店的队伍和小店的价格战,表面上是两种生意,实质上是同一个品类在两个方向上的突围:一个向上做价值,把地域文化、丝路风情和烟火治愈打包成综合的情绪体验;一个向下做渗透,用一碗炒米粉完成全国范围的味觉启蒙。今天的扩张逻辑,早已不是传统的"疆菜出疆"单行道,而是一条向内全国渗透、向外全球落地的双向曲线。
更关键的是时间窗口。相比已经高度成熟甚至内卷的川湘菜系,新疆菜的品类价值仍处在深度释放的早期——头顶依然是一片增量充足的天空。但对于想入场的经营者,值得记住的判断是:这个品类不缺流量,缺的是把流量变成复购的供应链和店型。排队是大店的心跳图,价格战是小店的体温计,它们量的是同一个品类,却是两种命运。
大店卖的是到场,小店卖的是带走;一门生意若只剩两端,中间的台阶就没人搭了。下一个五年,新疆菜比拼的不是谁更"新疆",而是谁先把中间那条路修通。