周五晚上的长沙五一广场,街上照常挤满了游客。但最近一段时间,这条街上排最长队的不再是餐厅,而是金粒门、几多全这样的新鲜零食店——玻璃柜里摊开着各色卤味和现烤点心,人们挨挨挤挤地挑,队伍一直甩到门外。
对餐饮人来说,五一商圈的分量不用多解释。茶颜悦色、黑色经典、柠季、蛙来哒,都是从这片街区里长出来的,它几乎被公认为餐饮界的"黄埔军校",见证过一轮又一轮的品类爆发。而眼下最新的一轮,主角不是某个新品类的餐厅,而是一批卖零食的门店。
这件事不是一个城市的孤例,也不只是一次打卡热潮。它指向的是一个更硬的问题:当货架开始做餐饮,快餐小吃这门生意的规则,正在被谁改写。
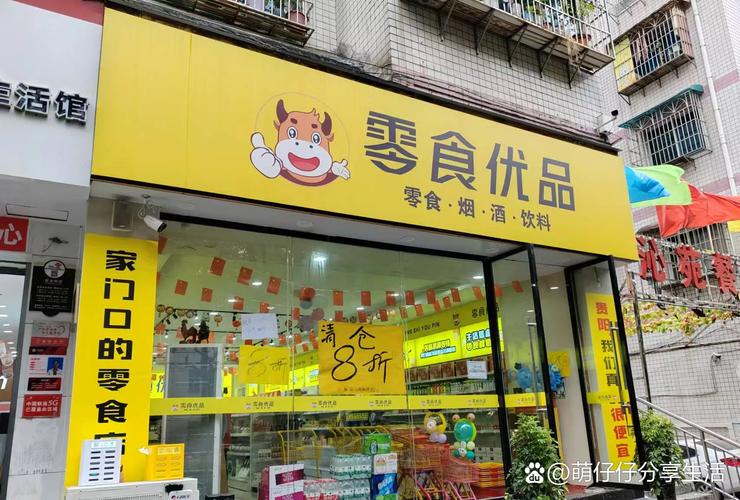
一条街上的顶流,换人了
先看清这批玩家是谁。金粒门的前身是金栗门,靠卖板栗起家,2021年转型升级为新鲜零食品牌,如今全国超过40家门店,全部直营;几多全由黑色经典的母公司孵化,门店已经突破百家;一栗则是从沈阳的板栗炒货生意起步,一路延伸到现制烘焙和零食,门店同样接近百家。
北京也同步起势。合生汇的B1、B2两层同时出现了多家新鲜零食围挡,一栗、清山森、大口兽……几乎在一夜之间冒了出来,密集程度已经不像试水,更像抢位。
更值得注意的是跨界者名单:绝味开出多家"绝味新鲜零食"店;海底捞在北京部分门店上线了"严选小铺";茶颜悦色在长沙开出的首家"吉时赏味"新鲜零食店,采用的是店中店模式;茶饮品牌柠檬向右也开出了全国首家新鲜零食店。
判断这批门店是不是"零食企业",看基因就够了。
它们绝大多数从炒货、地方小吃、茶饮这些赛道延伸而来,本质上是介于零食店、烘焙店、现制饮品店与商超之间的一种复合业态。用旧分类去理解它,从一开始就错了。
凶悍的不是"健康",是那套前店后架的模型
很多人把新鲜零食的爆火归因于健康消费。调研数据确实支撑这个说法:83%的消费者会主动查看配料表,68%愿意为"配料表更干净"付溢价。短保、少添加、现制现售,正好卡在这条需求线上。
但健康只是敲门砖。真正拉开差距的,是把两种业态的强项缝在了一起:用轻餐饮引流,用零售做客单。进门那排冷柜里的现制烘焙和鲜卤,负责勾住鼻子和脚步;往里走的长保货架,负责把客流转化成利润。
支撑这套模型的,是"宽类窄品"的货品结构。传统烘焙店、卤味店大多守着单一赛道,在售商品只有数十款,全部围绕糕点或者鸭货展开,品类结构单薄,能触达的客群也就有限。而新鲜零食门店覆盖多个品类,每个品类只精选高流量爆款——金粒门在售商品150到200个,其中99%是自有品牌,客单价稳定在40到60元;几多全的商品池更是做到了400到600个,现制饮品、鲜卤、烘焙、坚果、特产、低GI食品全场景铺开。
结构一变,顾客的行为就跟着变。一个人进店本来只想买个面包,最后拎走的是半只酱板鸭、一盒魔芋干、两包儿童零食。从目的性购买,延伸出了顺手的即兴购买——多出来的那部分,几乎不增加获客成本。
效率最终体现在账上。华创证券的调研显示,金粒门优质门店月销可达400万元以上,平均单店月销约150万元,毛利率高达35%至40%。业内有人给出了一句更直白的评价:这种店一个月赚的,接近量贩零食店一整年的收入。
三个品类,三种不同的命运
艾媒咨询的数据显示,烘焙糕点、饮品、卤味荤食是近三个月消费者购买过的前三大品类,多品类并行正在推动行业由单品经营向综合品类经营升级。再加上新鲜零食门店高度集中在购物中心B1层和核心商圈——这与茶饮、烘焙、卤味专门店的选址策略几乎完全重合——同一块流量蛋糕被再次切分,几乎是必然。
烘焙是被正面打劫的那个。短保烘焙是最大的引流品类,消费渗透率稳居首位。蒲妈妈的部分鲜冷西点保质期只有3天,近40%的产品保质期不超过30天;金粒门139个在售商品中,保质期1到5天的短保产品占到46%,这部分却贡献了超过60%的销售额。定价上更狠:这些短保烘焙普遍落在10到20元价格带,而精品烘焙店的客单价在30到50元——用相近的现制体验,打了不到一半的价格。
茶饮选择以攻为守。探店会发现,新鲜零食门店货架上的罐装饮品标注着"新鲜现做,限当天饮用",几多全的店员证实,这些饮品都是在门店内的操作间由店员当日现做的。面对侵蚀,茶颜悦色4月在长沙开出首家"吉时赏味",柠檬向右等品牌跟进,蜜雪冰城更早就在零食赛道落了子。动作背后的共识是:单纯卖饮品的门店模型,在今天的商圈竞争里越来越单薄。
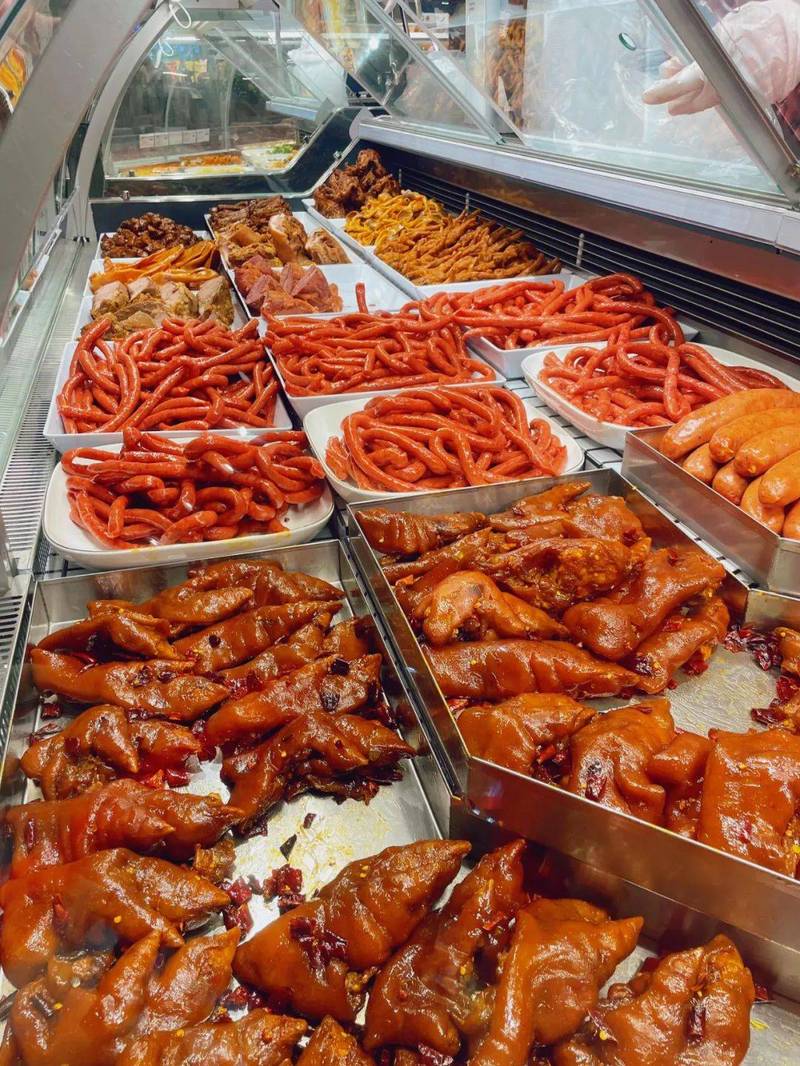
卤味的处境最微妙:既是猎物,也是猎手。新鲜零食店普遍把鲜卤作为核心品类之一,绝味推出的新鲜零食门店商品数接近200个,覆盖卤味、坚果、烘焙西点和现制饮品,蒲妈妈也把现卤麻油鸭做成了爆款。这意味着卤味正从"专门店品类"降格为"零食集合店里的一个货架",专门店的独特性被稀释。但反过来看,卤味企业做新鲜零食又最顺理成章:绝味可以直接复用原有的冷链日配网络和中央厨房资源,而短保供应链管理——日配、冷链、损耗控制——恰好就是新鲜零食最核心的能力要求。威胁和第二增长曲线,是同一件事的两面。
另一组数字:快餐小吃的时段战争
把视线从零食挪回快餐小吃,会看到同一个逻辑的另一组佐证。9月3日,抖音生活服务快餐小吃行业峰会在上海举办:今年以来,快餐小吃品类交易额同比增长114%,入驻商家数量同比增幅达155%,商家直播场次同比增长118%。快餐、卤味熟食、小吃等品类的动销门店环比增加20万家以上,炸鸡炸串、生煎等细分赛道的动销门店增速超过65%。
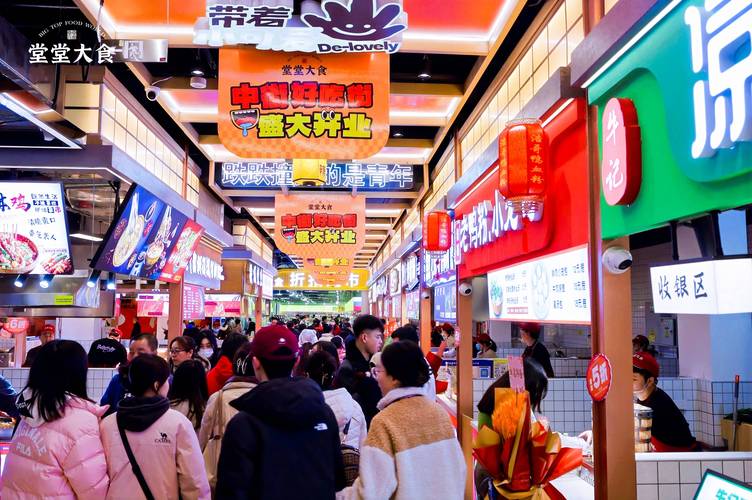
工作日下单用户数同比增长847%——这组数字才是关键。
平台数据显示,用户的消费时段正从午间与傍晚持续延展到清晨与午后。换句话说,快餐小吃不再只做两个饭点,而是在把一整天里原本"不属于餐饮"的时段,一格一格地填实。这与新鲜零食店"填满非饭点"的打法,指向的是同一件事:谁先把闲置时段变成营收,谁就先拿到下一轮竞争的入场券。
本质上是餐饮与零售的双向渗透
餐饮做零售、零售做现制,本身不是新事。新鲜零食的爆发,只是把这个趋势推到了台前:餐饮和零售基于消费场景、成本效率、供应链能力双向渗透,边界越来越模糊,融合竞争成了新常态。
一边是零售在餐饮化。新鲜零食不止卖货,更做轻餐饮体验——门店设置明档操作区,把后厨的现制工艺前置到前端;选址逻辑向餐饮靠拢,扎堆购物中心美食层和商圈流量街区,与茶饮、卤味、简餐同台抢客;供应链端采用日配冷链、当日出清、人工现制、短保损耗管控、区域微型加工节点,运营复杂度已经完全对标轻餐饮品牌。
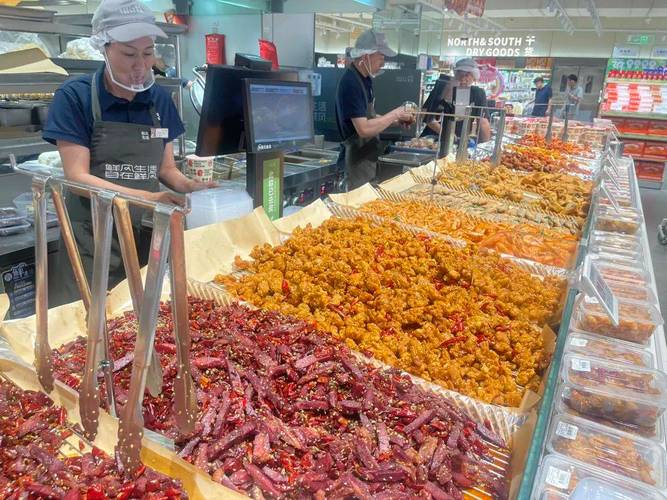
另一边是餐饮在零售化。绝味等卤味品牌推出便携散装和锁鲜装产品,茶饮品牌延伸糖果、糕点、坚果等周边,烘焙品牌把现烤产品拆分称重售卖、进驻零食集合店与商超渠道。原因也很直接:堂食有天然的时段天花板,仅靠饭点翻台无法最大化坪效、摊薄租金与人工,而零售化产品能填补非饭点的空白,实现全时段营收。
推动这件事落地的有两股力量。一是成本端的挤压——商圈租金和人工持续走高,纯零售陷入低价内卷、毛利不断走低,纯餐饮被时段锁死、坪效无法最大化;零售加现制,靠体验和差异化拉高客单、摆脱比价,餐饮加零售,靠货品售卖盘活闲置时段、提升坪效,看起来是个双赢的解法。二是供应链的成熟——中央工厂、区域微型加工、短保冷链、小份分装全部跑通之后,"门店现制加货架零售"的复合模式才第一次具备了连锁规模化的基础。
餐饮真正的对手,往往不是隔壁那家店,而是你没放在眼里的那个货架——它不抢你的饭点,它抢的是你所有的非饭点。
所以,新鲜零食的崛起表面上是一个新物种,往深里看,是餐饮与零售进一步融合的产物,更是对"效率"与"体验"的一次重新定价。留给经营者的,是几个绕不开的问题:我的门店在一天24小时里,到底有几个小时在真正产生营收?我的供应链,撑不撑得起"当日出清"这四个字?如果隔壁那家店把我的招牌做成了它货架上的一个格子,我还剩下什么是它复制不了的?
2026年的商圈正在给出答案。而答案的第一行,写在那些排到门外的新鲜零食店队伍里。