8月31日,祐禾在北京大兴天街的门店正式贴出闭店告示,提醒持卡会员尽快办理转卡退费。放眼全国,这只是这场撤店潮的其中一站:广州的正佳广场店、天河城店相继结业,重庆万象城店、悦荟店关门,上海一口气关掉环球港、五角场万达、虹口龙之梦三家门店——其中虹口龙之梦店开业不到半年就停了业,深圳皇庭广场店的寿命更是只有一个月。
比祐禾撤得更快的是KUMO KUMO。这个靠39元芝士蛋糕和"摇铃出炉"仪式感走红的品牌,巅峰期在全国开出超200家门店,深圳万象城店的排队队伍一度绕商场三圈,南京新街口甚至催生了黄牛——一块蛋糕被炒到150元。而到2026年7月,它在营门店只剩47家:一年时间关闭约180家,彻底退出甘肃、四川、山西、天津、安徽等省市。
可就在同一个夏天,另一组数据却在往上冲。抖音生活服务《2026暑期消费数据报告》显示,6月20日至8月20日,福州鱼丸、北京烤鸭、东坡肉、宫保鸡丁的抖音团购销售额分别增长660%、184%、111%和103%;火锅团购订单量同比增长65%,其中鱼火锅交易额同比飙升114%。
同样在制造话题、同样在吸引排队,为什么一边是"排队神话"批量崩塌,一边是地方小馆被流量接住之后越做越稳?把这几组数字摆在一张桌上,答案其实指向同一个指标——复购率。2026年餐饮溢价的全部真相,几乎都藏在这三个字里。
一场"烘焙表演"的账本,比想象中沉重
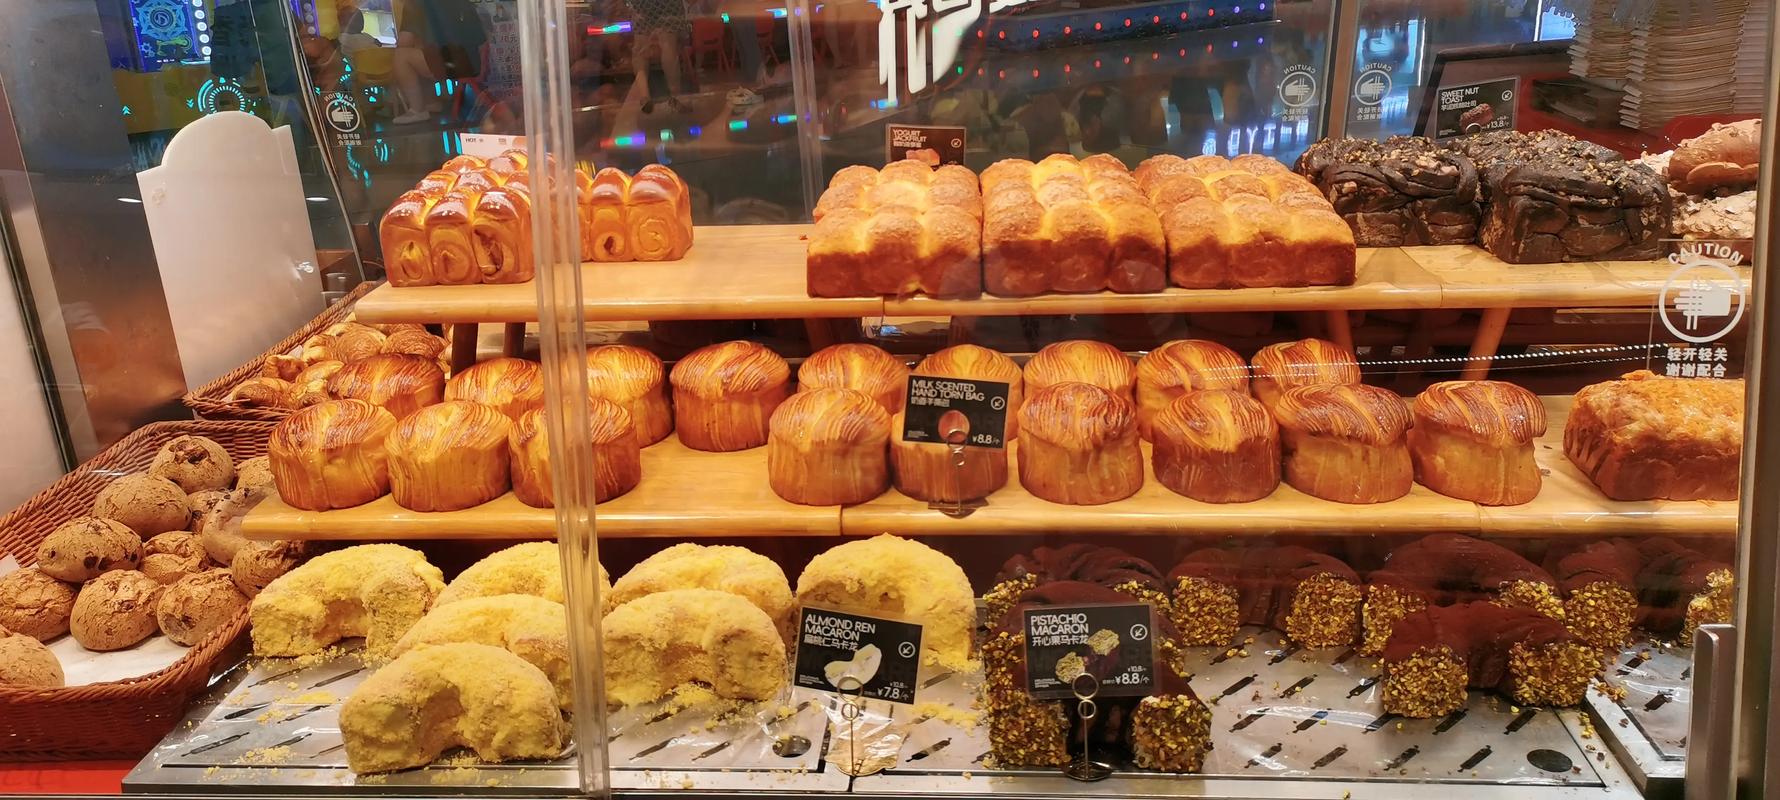
先算清倒下这一边的账。贵价烘焙最典型的模式,是祐禾代表的"一店一工坊":每家门店配一间全透明烘焙工坊,面团在顾客眼前成形、发酵、出炉。这套打法的传播价值毋庸置疑——围观本身就是广告,品牌调性也由此立住。但它的代价同样直白:据报道,单店全套烘焙设备投入约80万元,叠加核心商圈的高租金、装修和流动资金,一家店的启动资金普遍要两三百万元;后厨多名面包师加前厅服务人员,人力同样压不下来。
即便是采用了"中央工厂做冷冻面团、门店只负责烘烤"的改良模式,成本结构也没有轻松多少。华安证券在一份研报里给出一间100平方米城市烘焙店的测算:月流水27万元的前提下,原料按营业额35%计约9.5万元,租金水电约6万元,人员成本约9.1万元——最终月利润仅2.4万元,净利率约8.9%。
而门外,站着一位成本结构完全不同的对手。商超烘焙走的是集团化大面积租赁,场地成本占营业额不到10%;打面、发酵、开酥等高难度工序全部收进中央工厂,门店只做解冻、复烤、分装,普通员工简单培训即可上岗。对照之下,商圈烘焙店的房租成本占比普遍在15%-22%。《2026烘焙食品消费者洞察》的数据进一步说明战局:线下购买烘焙产品时,54.3%的消费者选择连锁烘焙品牌店,而商超渠道已经追到了51.4%——"买菜时顺手带一盒瑞士卷",正在取代"专程去面包店"。
客流少一成,利润会去哪里
这套账本里藏着一个比"贵"更致命的机制,我们不妨把它叫做"固定成本放大器":当租金和人工是刚性的,客流的一切波动都会被杠杆放大后砸在利润端。
还是用上面那间月流水27万元的烘焙店做推演。假设客流下滑10%,月流水降到24.3万元,原料成本按同比例降到约8.5万元,而租金加人工这15.1万元一分不少——月利润将从2.4万元骤降到约7000元。客流只少了一成,利润没了七成。如果客流再往下滑一步,这家店就直接进入亏损区。
这就是"网红店之死"的完整剧本:新鲜感退潮 → 打卡客流断崖 → 刚性成本不变 → 利润被放大器瞬间吞掉。整个链条里没有一个环节是"做错了",但只要缺少复购做缓冲垫,任何一个波动都是致命的。
芝士蛋糕偏偏是典型的低频消费品:消费者为仪式感来一次,很难为同一块蛋糕来第二次。内容可以制造第一次到店,制造不出第二次。更有观察者指出,某些网红门店排长队的人群里,试吃的远多于真正掏钱的——引流动作轰轰烈烈,却始终没有沉淀为复购。
同一个夏天,另一组数字为什么能涨
再看涨起来的那一组。福州鱼丸团购销售额增长660%,北京烤鸭增长184%,鱼火锅交易额飙升114%,自助火锅增长43%,茶饮果汁增长56%;"秋天的第一杯奶茶"话题播放量超过230亿,立秋当天茶饮短视频发布量环比增长370%。
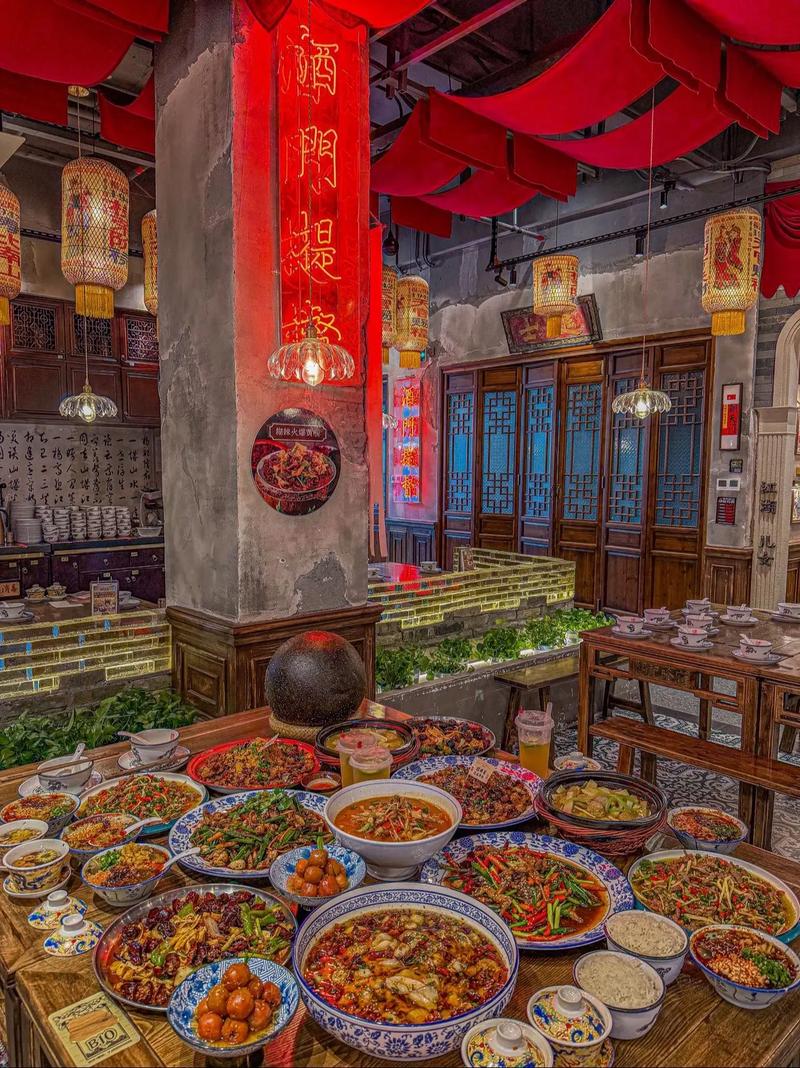
这些品类能接住泼天流量,秘密不在流量本身,而在流量落地的位置:它们本来就是高频日常饮食。米线、鱼丸、烤鸭、火锅、奶茶,全都是消费者一周会吃上好几次的品类。短视频负责把人第一次带进门,产品本身就负责第二次、第三次——内容是放大器,复购才是承接器。放大器再响,没有承接器,声音散在空气里;有了承接器,每一次传播都在给复购池里蓄水。
溢价的定价权,正在悄悄换手
把视角拉高一层,你会发现2026年的消费者并不是不肯花钱,而是把溢价投给了别处。
贵价面包批量退场的同时,调味品企业松鲜鲜在8月底发布了中国居民首部科学减钠白皮书,靠"减钠不减咸、减钠不减鲜"的清洁标签拿下了健康溢价;商超烘焙用51.4%的渠道占比证明,"顺手买"的心智一旦养成,专程到店的理由就又少了一个。曾经烘焙赛道流行一句话:"毛利高、门槛低,是好生意。"现在回看:毛利确实高,但扣掉房租、人工和损耗,到手薄得可怜;门槛也不是低,是很多人误以为低。
这轮洗牌里活下来并且活得不错的品牌,共性其实很清晰:产品体系有梯度——既有引流的招牌品,也有拉动复购的常销品,还有抬利润的差异化产品,而不是押注单一爆款;单店模型先跑健康再谈扩张,供应链、培训、运营标准做扎实,开一家活一家,而不是追求门店数量的报表好看;定价与价值匹配——消费者不是不愿为好面包付钱,是不愿为虚高的营销溢价和装修排场付钱。
复购,是餐饮唯一的复利
写到这里,可以把2026年餐饮溢价的逻辑收拢成一句话:溢价不是定价定出来的,是复购攒出来的。开业那天的"贵"只是门槛,第三个月仍然让顾客觉得"值",才是护城河。
对餐饮经营者来说,与其追逐下一个爆款话题,不如先回答三个朴素的问题:我的产品,一个月内会让同一位顾客来第二次吗?如果客流下滑10%,我的利润会掉多少?我的固定成本里,有多少是顾客根本感知不到的部分?三个问题的答案,就决定了你的门店属于"批量闭店"的队列,还是"越涨越稳"的队列。
流量决定一家店能不能被看见,复购决定一家店配不配活下去。当潮水退去,溢价只会留给那些被顾客一次次重复选择的品牌。
2026年的餐饮市场没有抛弃"贵",它只是把"贵"的资格收了回去,交到那些真正拥有复购的品牌手上。这大概就是这一轮烘焙洗牌留给全行业最有价值的一课。