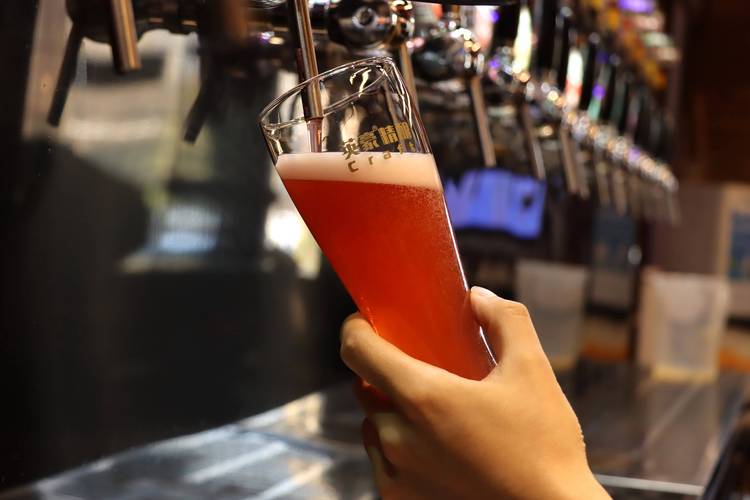
茶饮店的吧台边上,最近多了一台新机器。古茗把首台现打啤酒机装进了杭州银泰的旗舰店,小程序里同步上线"现打鲜啤"入口,经典生啤15元一杯、柚子风味的拉格18元一杯,都是500毫升装,按杯卖、买了就能走。门店员工的说法是,酒的销量超出了预估。虽然目前只是单店测试,但这个动作本身已经足够说明问题:做茶饮的人,开始用做茶饮的方式做酒了。
这生意有一个通俗的名字——打酒铺。过去两年,它悄悄完成了从街边散酒店到资本宠儿的转身。而它的走红,恰好与另一群人的撤退同期上演:小酒馆们正在集体失速。一边是巨头押注的新赛道,一边是上市五年市值蒸发九成的老模式,微醺生意的接力棒,正在易手。
一、同一杯酒,两个世界
先把两条时间线摆在一起看。
打酒铺这边,热闹得像一场军备竞赛。蜜雪集团去年十月公告,以约2.97亿元拿下鲜啤福鹿家53%的股权,把它收进"蜜雪宇宙"。背靠雪王的供应链,福鹿家的门店数从2025年初的260家,一路冲到今年7月底的3500家以上,全国标准门店日均营收在5月底站上3006元,同比提升三成。
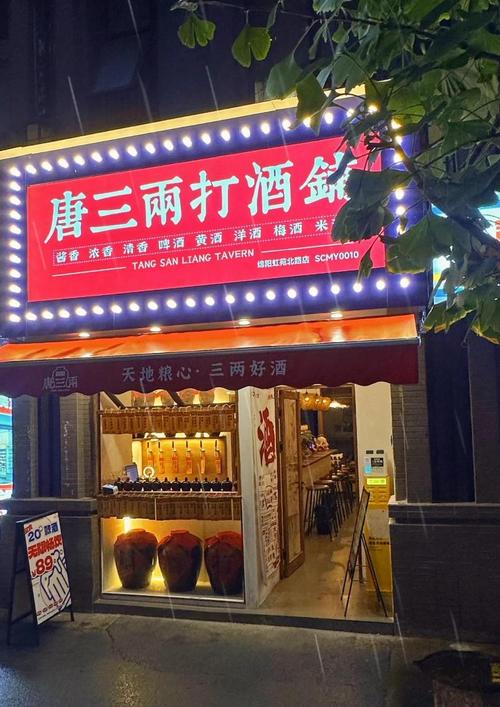
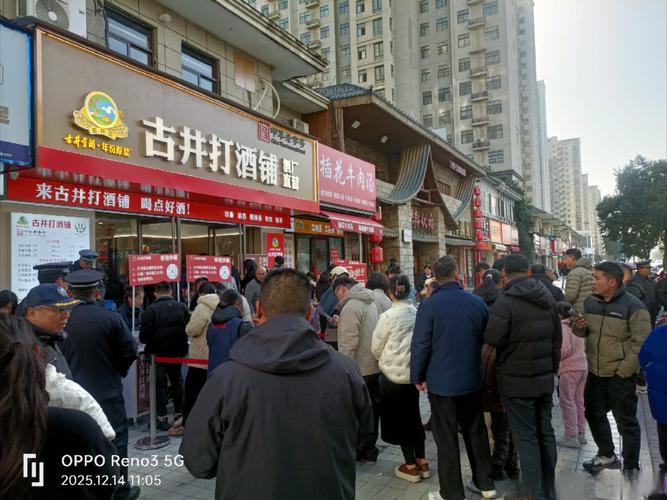
平台也下场了。美团4月在重庆开出歪马送酒的首家鲜酒铺,主打鲜打啤酒、米酒、白酒加外送;盒马5月底在徐州落地酒铺,用店中店的模式切进赛道。连锁新势力同样凶猛:唐三两拿到近千万元天使轮,投资方是挑战者创投,目前开出120多家店;成立不到两年的斑马侠门店破180家;关爷打酒接近百家。老牌酒企也没闲着,古井贡酒在亳州开出首家打酒铺,50毫升最低2.9元,到今年4月已有47家店;口子窖的酒坊首店落子后,今年1月一口气在8城开出14家店。
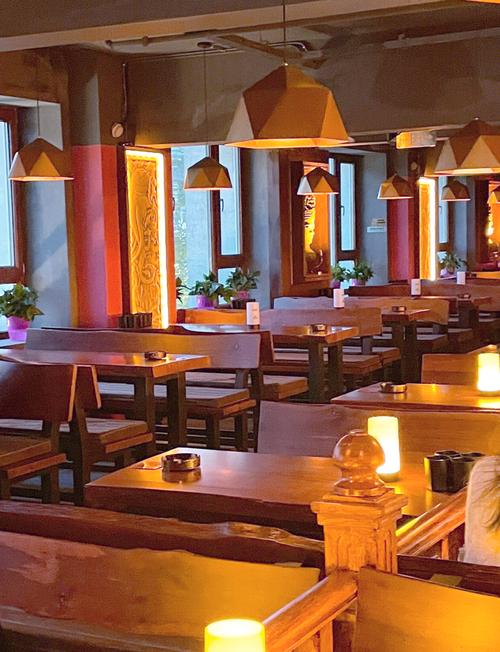
再看小酒馆那边,画风完全不同。9月7日深夜,茶颜悦色发布公告,旗下酒馆子品牌"昼夜诗酒茶"暂停独立运营,预计10月31日前关掉全部门店,大约20家。告别信里说得很直白:商业模型没被验证,堂食酒水和"第三微醺空间"不是刚需,撑不起健康的流水。这个子品牌想喝酒的人嫌它不够像酒吧,不喝酒的人又被半页酒单劝退——定位卡在了中间。
二、海伦司的五年:从303亿到16亿
如果说茶颜悦色的关店是试错退出,那"小酒馆第一股"海伦司的曲线,就是整个业态的体温计。
2021年登陆港交所时,海伦司市值一度突破303亿港元,当年营收18.36亿元,是它至今没被超越的巅峰。此后剧情急转直下:营收连续四年下滑,2025年只剩5.39亿元;上市当年亏损约2.3亿元,次年亏损扩大到16亿元以上。到发稿前,它的市值只剩16.07亿港元上下,蒸发近290亿港元,股价从最高24.8港元跌到1.27港元。
今年上半年,海伦司营收2.32亿元,同比下滑20.3%;净利润约0.14亿元,同比暴跌72.7%;全球门店从555家继续收缩到541家。
三组读起来最扎心的数字:
营收2.32亿元、同比下滑20.3%:2026上半年海伦司的成绩单,"第一股"的营收体量已经回到了上市前的水平线以下。
净利同比暴跌72.7%:约0.14亿元的净利润,说明即便规模收缩、模型减重,盈利能力依然脆弱。
蒸发近290亿港元:五年时间,资本市场给"小酒馆故事"的估值,缩水了九成以上。
海伦司不是没自救,甚至可以说自救动作很勤:从全面直营转向轻资产的加盟模式,2023年推出合伙人计划,店型从180到200平米、加盟约100万元的优品店,一路降到40到80平米、40万元起步且免收合作服务费的社区店。目前合伙人酒馆已有396家,占比超过七成,其中363家开在三线及以下城市——一家曾经靠大学城起家的公司,如今把宝押在了下沉市场。开学季推新品果啤、焕新门店视觉,能做的都在做。但从财报看,这些动作还没能把曲线拉起来。
三、同样是卖酒,打酒铺赢在哪里
把两边的经营动作看完,问题反而更清楚了:卖的同样是酒,为什么打酒铺跑得动?
答案可以浓缩成一个字:轻。小酒馆卖的是氛围和社交,客人买的是一张座位和一段夜晚;打酒铺卖的是便利和产品本身,说白了,就是用已经被茶饮市场验证过的那一套,来卖酒。这个"轻",至少体现在三个地方。
第一是场景轻。小酒馆的基因是社交场,最典型的打法是经营社群,一家店背后挂着几个几千人的群。但数据显示,酒饮消费里"独自小酌"的部分正在变大:艾媒咨询的调研中,独处自饮的消费者占比达到25.26%,另有26.75%的人独饮和社交场景都有,两者合计超过52%。这部分"一个人喝一点"的需求,小酒馆的桌子接不住,打酒铺正好接住。
独处自饮25.26%加独饮与社交兼顾26.75%——超过一半的酒饮消费发生在小酒馆覆盖不到的场景里,这正是打酒铺的基本盘。
第二是门槛轻。打酒铺的客单价基本落在奶茶价位带,十几二十块就能拎走一杯鲜啤,门店标配免费试饮,先尝后买。对比之下,小酒馆客单普遍过百,快赶上一顿正餐——而消费者的逻辑很朴素:饭不能不吃,酒可以不喝。消费转向理性的时候,最先被砍掉的预算就是那杯"氛围"。打酒铺把"喝点好的"这件事的价格锚,重新钉回了日常消费区间。
第三是模型轻。打酒铺做的是社区生意,门店大多只有20到40平米,主打通宵档之外的即买即走和外带,一到两名员工就能撑起一家店,单店投资普遍在10万到30万元之间。这个数字意味着什么?对照海伦司40万元起步、仍难止亏的社区店型就能看出来:把空间和陪酒的氛围从生意里剥离,剩下的才是能快速复制的部分。
四、热闹背后,打酒铺的坎也在明处
不过,把打酒铺理解成稳赢的生意,同样会看走眼。它的难题写在招商手册没印出来的那几页里。
最直接的是时段问题。社区场景的生意集中在晚间六点到十二点,白天客流近乎归零,而房租和设备是全天候的固定开支。酒饮不像茶饮咖啡有下午茶时段兜底,消费场景相对单一——一天里只做六个小时的生意,却要摊二十四小时的成本。低客单价又意味着必须靠高复购、高客流把账拉平,白天没有进账,仅靠晚间冲量,长期经营会非常吃力。
其次是损耗和同质化。鲜啤、果酒都是短保产品,卖不掉就是纯损耗。而当大量新玩家带着相似的货盘涌进同一条街,产品雷同几乎不可避免,价格战一开打,利润被压薄,品质跟着滑坡,顾客转身就走——这条恶性循环的路,餐饮人都不陌生。能不能跑通,最终比拼的是供应链:谁能在低价的同时稳住出品,谁才有资格留在牌桌上。
还有一点常被忽略:打酒铺社交属性弱,主打零售带走,接不住朋友聚会的强社交需求。这也意味着,它和海伦司们的小酒馆,更像是互补而非替代——一个承接"坐下喝"的夜晚,一个承接"带走喝"的日常。真正被淘汰的,不是某种业态,而是那些既给不了好酒、又撑不起好氛围的中间态门店。
五、微醺生意的下半场,拼什么
回头复盘这一轮一退一进,真正变化的不是"酒还有没有人喝",而是消费者的账算法变了:产品、空间、服务这三样东西,不再能理所当然地打包在一起收溢价。愿意为氛围付钱的客人还在,但他们会追问一句凭什么;只想喝杯好酒的客人更多了,他们连坐下来的兴趣都没有。
对打算入局的人来说,打酒铺目前的火热更像一场压力测试的开场:单店投资低、模型轻是真的,时段失衡、损耗压力、同质化竞争也是真的。古茗的试水之所以值得关注,是因为它代表了另一种可能——用茶饮门店现成的点位、会员和供应链,把"现打"变成菜单上的常规选项,而不是一门单独的生意。如果这条路走通,独立的打酒铺们面对的就不只是同行,而是几万家自带流量的茶饮门店。
给酒饮创业者的自检问句:如果把"空间"从你的生意里拿掉,剩下的那一杯酒,还有人愿意掏钱买吗?反过来,如果留下空间,你又拿什么让人愿意坐下来?两个问题至少要答好一个,答不好两个,才是最危险的位置。
打酒铺接走的并不是小酒馆的客人,而是那些从来没打算坐下来喝酒的人。微醺从来不是刚需,方便才是。
微醺经济没有退潮,只是换了一种更便宜、更顺手的方式继续涨潮。至于这阵打酒铺的风能刮多久,答案不在招商手册里,而在每一个社区门店晚间的流水里——供应链撑得住低价,产品留得住回头客,这场接力才算真正接稳了。