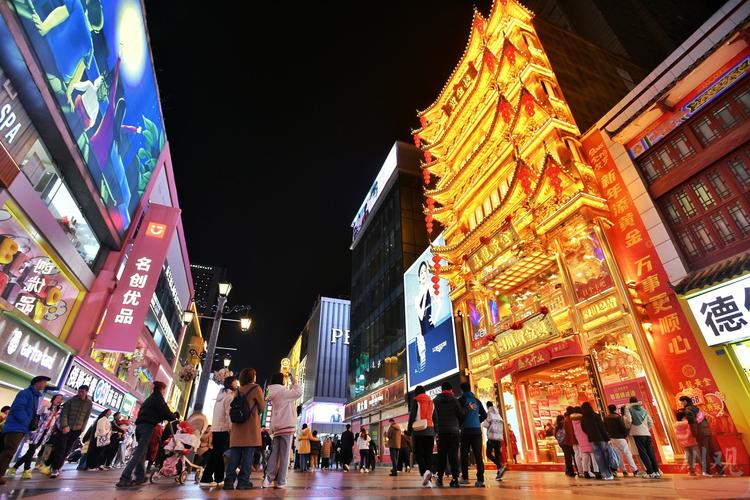
成都春熙路,是中国餐饮最著名的造星舞台之一。小龙坎、大龙燚、谭鸭血,一批又一批火锅品牌从这里出发,用门口那条长长的队伍把自己送上全国连锁的快车道。在很长一段时间里,这里的逻辑简单得近乎粗暴:把店开在最贵的地段,把队排出来,剩下的事会自己发生。
成都餐饮同业公会秘书长袁小然给过一个很具体的画面:就在这不到一百米的路段上,火锅店不低于二十家,各大品牌在这里近身肉搏。招牌一层摞一层,一层的、二层的、三层的,往上垒。
这就是造星的物理形态。但今天再看春熙路,它依旧人流如织,只是那台曾经无往不利的造星机器,好像转不动了。这一篇想回答的就是一个问题:春熙路为什么造不出星了?
一、先看清这台机器当年是怎么转起来的
朱光玉火锅创始合伙人李扬的分析很关键。他提到,当年成都火锅一个又一个炸街流量兴起,和当时的时代直接相关——那正是中国餐饮连锁化率快速增长的时代。在那样的环境里,想把企业做大,路径几乎只有一条:做连锁、做标准化,卯足力气让每家店长得一样。
火锅恰好是这条路径上最好走的一个品类。比起中餐其他品类,锅底、菜品、动线更容易统一,复制成本也低。再乘上海底捞把中国火锅天花板打开的那股东风,加上成都本地文旅的强吸引力,"旗舰店加全国加盟"就成了一套可以被反复复制的公式。
于是全国餐饮人都往成都跑,来学什么?学怎么把一家店做成一条流水线。那几年圈子里流传的说法是:连锁看成都。
理解了这个前提,才能理解今天的困境。造星从来不是目的,造星是为了拿到加盟商——排队是信号,信号是获客成本,获客成本决定加盟费的溢价。整条链路的起点,是"别人相信你",而不是"别人喜欢你"。
二、两个不太起眼、但很致命的变化
第一个变化发生在价格上。春熙路上走川火锅店店长夏有知说了一句很实在的话:三年前他觉得春熙路怎么都不会打价格战,但现在新开一家店,先来一张48元抵100元的优惠券,再来一张98元六人餐的套餐券。
这句话的潜台词是,连这里都开始比价了。更有意思的是结果——成都地价最高的春熙路商圈,反而成了当地餐饮一百元购买力最高的区域。地段最贵的地方卖得最便宜,这本身就是竞争强度的读数。
第二个变化发生在铺面上。这条街上开始出现空铺招租,袁小然的说法是"三个月就有换门脸的"。
三个月换一次门脸,意味着前一个经营者连回本周期都没走完就退场了。餐饮的回本周期通常按年计算,一个铺面按季度更换主人,说明这里收的不是租金,而是学费。地段依然稀缺,但稀缺的地段已经不能保证稀缺的生意。
三、真正的失灵原因:牌底被人看见了
李扬的判断非常直接。他说,今天还在春熙路,用以前那种抬个高租金冲出去、造人流排队的方法,已经没人看了,因为大家都知道你的牌底了。
这句话值得拆开细看。过去排队本身是一种信息——队排得越长,就证明越多人相信这个品牌,越多人相信,就越有人愿意掏钱加盟。排队是信号,加盟是变现,信号越贵,变现越猛。
但当所有人都学会了这套动作之后,排队就从"信号"退化成了"开支"。你能排出来的队,隔壁也能排出来;你能请到的探店达人,隔壁报价更高。
这就是造星模式失效的核心:入场费没有降,但造星这件事的溢价没有了。
当你花同样的钱做出的声势,观众已经知道那是怎么来的,声势就不再值钱。造星的敌人从来不是竞争对手,而是"普遍熟练"。
四、那么,谁在为这场造星买单
马路边边麻辣烫联合创始人古倒吃讲了这件事的另一面。他说,曾经造就辉煌的春熙路模式,后来也让很多人走在失败的路上——看到别人生意好、自己生意不好,马上就打折,焦虑了,也不管挣不挣钱了。
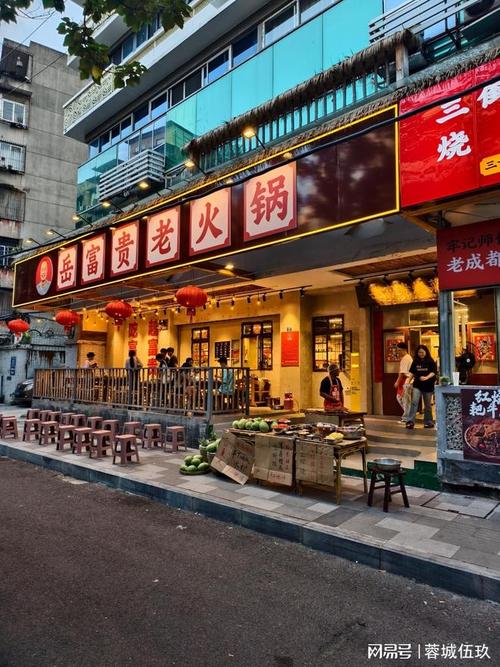
更残酷的现实是,那些想拿着几百万在春熙路"赌一把"的新入局者,往往成了被收割的那一方。内参秦朝的总结一针见血:很多新手初入场的打法,其实正是资本和老玩家当年的来时路;成熟赛道的竞争,最终的高维一定在资本端。
投入几百万,赌的是未来上亿的收入。古倒吃的评价是:其实他们是在赌博。当一门生意的盈亏取决于"赌对了没有",它就已经不是经营了。
换个说法:你以为你在跟隔壁那家店竞争,其实你在跟一个已经跑完全程、手里还有余粮的人竞争。同样的租金、同样的价格战,对方熬得起,你熬不起,胜负在开局就已经写好了。
所以春熙路并没有变成废墟,它只是换了身份——从造梦场,变成了最严酷的餐饮军校。它用极致的内卷和高昂的学费,教会了这一代餐饮人一件事:什么是不能碰的虚假繁荣。
五、新的星星,长在了别的地方
如果只看到"造星失灵",会得出一个悲观的结论。但真实的行业变化要复杂得多——新的模型正在同一个城市里长大,只是它们不再遵循造星的那套语法。
第一种新模型:把火锅店做成文化体验中心。
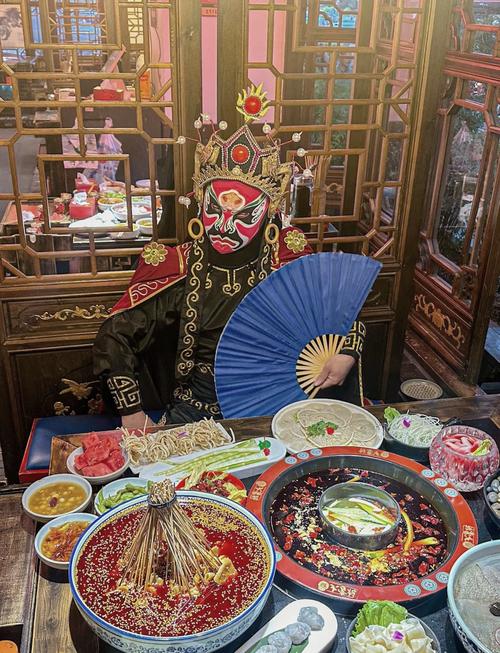
春熙路最大的火锅城是走川火锅饭店,三层楼、超过五千平方米,把明档、小吃市集这些形式都装了进来。顾客在这里不只能吃到四川火锅和当地的非遗食材,还能看到川剧变脸、功夫茶艺,以及以三星堆神鸟为主题的表演。
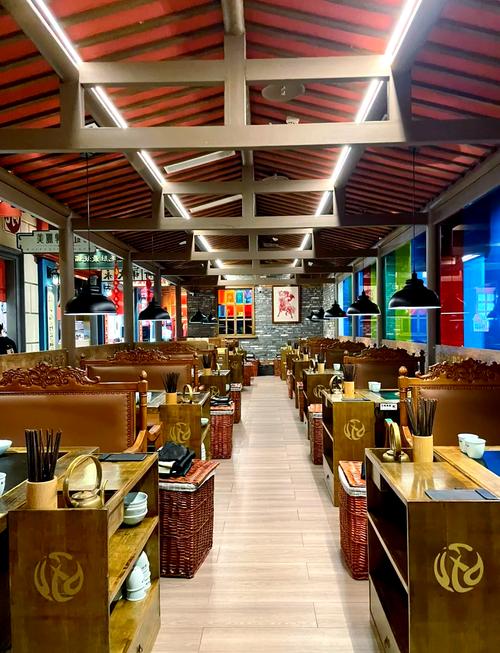
一个火锅店开始安排演出,说明它已经不指望靠"一锅锅底"把顾客留下来了。它卖的是到场率——你在别的店吃一顿饭要九十分钟,在这里愿意待三个小时,客单价和二销的空间就完全不一样了。
第二种新模型:非标店开始拿到最好的位置。
李扬描述的新图景很有画面感:现在的顶级商场,已经不喜欢长得一模一样的连锁店了。在此地CyPARK、麓湖CPI这类骑行友好、宠物友好的新商业板块,聚集了一大批新的主理人品牌。
他们做的事,和上一代几乎完全相反。标识缩得很小,追求极致的内敛与独特;也不再追求一棵树往死里长、开出两百家店,而是选择"做一个森林"——一个品牌在这座城市只开三五家,做成超级店,十个品牌加起来五十家店,利润甚至比两三百家店还高。
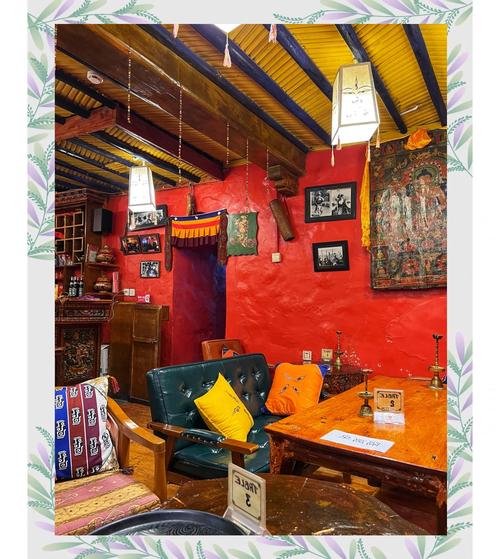
更值得注意的是,一些曾经的连锁老炮也纷纷收回拳头,亲自下场做起了表达自我的主理人店。上一代人的规模能力,正在被这一代人用来做"小而准"的事。
六、从"连锁看成都"到"非标看成都"
成都餐饮的重心和玩法,正在发生一次剧烈的代际切换。前十年,餐饮人的主旋律是"干连锁",学的是标准化那一套,千店一面,规模至上。而现在,风向改成了另一句话——原来是连锁餐饮看成都,现在是非标看成都。
小宽在春熙路街头的那句感慨,很适合做这一段的小结:时代抛弃你,从来不给你打招呼。
但古倒吃给了一个更有建设性的落点。他认为起伏与泡沫并不是坏事,所有的出路,还是在于每一个做餐饮的人要有自己的定力,回归品质,回归食材、口味和服务——这个时代用泡沫教育了我们,也推动了行业的进步。
三个可以带走的判断:
一是「牌底透明」——当所有人都学会排队,排队就不再是信号,只剩成本。声势一旦可以被批量购买,它就不再构成竞争壁垒。
二是「旗舰店幻觉」——旗舰店能造出声势,但造不出复购。把声势当成资产来记账,是这门生意里最贵的一次误判。
三是「从造星到造林」——一个品牌在一个城市只开三五家超级店,利润可能高于铺开两三百家标准店。密度可以换规模,也可以换质感,但很难同时都要。
七、耐心时代,比的不是速度
春熙路的变迁史,其实就是中国餐饮模型的迭代史。它用了十年的时间,装下了一批人的欲望升腾,也装下了另一批人的人去楼空。而它最终讲清楚的一件事是:规模能带来速度,但带不来护城河。
真正的护城河不在门店数量上,而在一个更朴素的地方——那家店三年之后,还有没有人愿意为它排队。如果答案是有,多大的队伍其实不重要;如果答案是没有,多大的队伍也只是买来的。
造星的年代,大家赌的是谁先把旗子插上春熙路;耐心的年代,赌的是三年之后,谁的旗子还立在那里。
对经营者来说,可以立刻动手的事情其实不多,但每一件都很实:把食材和口味的底线守住,把场景做出别人复制不了的那一点内容,把扩张节奏放慢到自己供应链跟得上的速度,然后等复购率替自己说话。
大江翻涌之后变成细水长流,可能才是一门口味生意本来该有的模样。