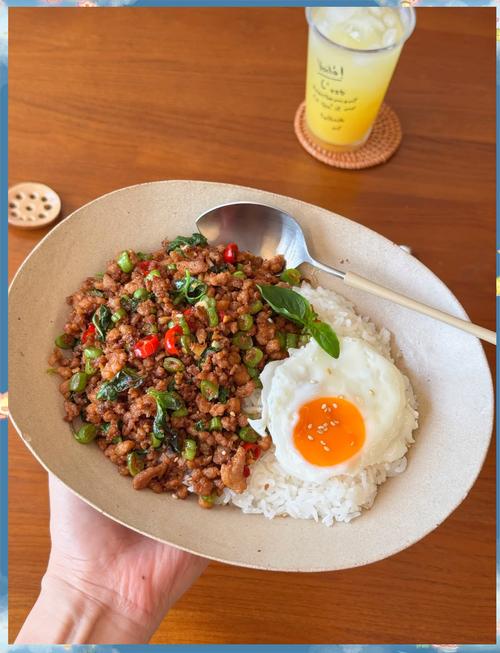
椰子树、霓虹灯、旧海报,人均七八十的"约会圣地"——这是过去十年泰餐留给大家的集体想象。可如今另一幅画面正在写字楼底商和商场负一层悄悄铺开:一盘猪肉打抛饭、一碗冬阴功浓汤、一杯泰式奶茶,二十多元就能解决一顿饭,午市还排起队。同一门异国风味,正被一批"小"店重新做了一遍。
把视线拉远一点看,这是一场此消彼长的双线叙事:一边是主打氛围感的高端泰餐集体收缩,一边是人均三十元的平价泰式简餐逆势铺店。两种模型,讲的是同一道菜的两个版本。
高端泰餐的退潮,比想象中更集中
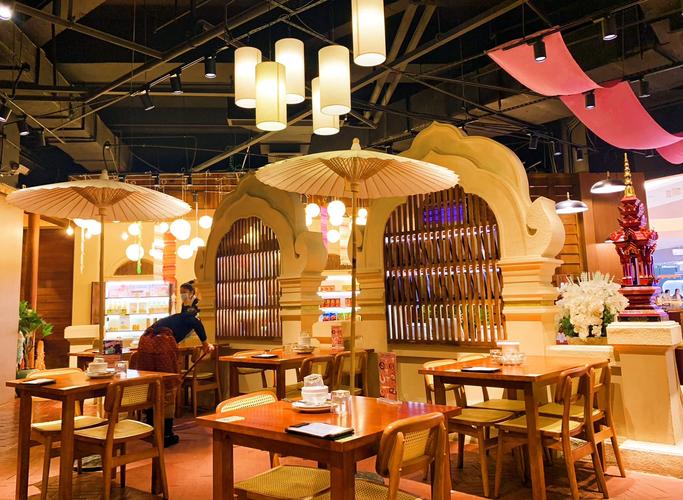
曾红极一时的泰式大排档模式,开创者迷你椰从2024年巅峰期的三百多家店收缩到二十家左右,近一年关掉四十五家;同走大排档路线的小小集渔,近一年关店三十一家,如今在营也只剩二十家上下。被称为"泰餐天花板"的太食兽泰式茶餐厅,门店数从高峰期的六十多家减到如今的约二十家,近一年净减少二十二家;创立于2012年的泰香米,近一年关了十八家,在营已不足五十家;泰妃殿更是关到只剩五家。泰来椰、嘟嘟泰国小馆、泰小古等一批品牌,也都在不同程度地缩店。
退潮并非一日之寒,背后是三道老伤。其一,成本高——这批门店主打氛围感装修,面积大、菜品多、对人要求高,房租、装修、人力、食材样样压利润;其二,场景低频——朋友聚餐、休闲打卡属于非日常社交消费,复购频次天然偏低;其三,同质化严重——大排档风格爆火后跟风者扎堆入场,从装修到菜单到体验高度雷同,用户很快审美疲劳。当重装修和仪式感撑起来的溢价,撞上越来越精明的消费者,先松动的往往是那部分"为氛围付的钱"。
把泰餐"小"着做,反而跑通了
与收缩同步发生的,是一批主打打抛饭、咖喱鸡盖饭等刚需单品的"小"泰餐在铺开。泰芮珠泰式打抛饭2023年成立,至今已开出近二十家门店,仅近一年就新开十六家;kapaw泰式打抛饭生于广东,人均消费仅十四元,门店数也已超过十家,其中今年以来就开了十一家。不止连锁,各地非标平价泰式简餐也在冒头:上海的吉集隆把店开到五角场,人均只需三十元;安徽的曼小谷打抛饭把板前模式与泰式风情结合,点餐后能看到厨师现场炒制,信任感直接拉满;广西的kinkhao曼谷厨房2025年12月才开业,店里菜品精简到只有十道左右,和牛打抛饭、猪肉打抛饭、虾酱炒通菜单价全在三十元以内,试营业火爆到店长公开为排队过久的顾客致歉。打抛饭甚至一路卷进了夜市——二十元一份还要排队的它,俨然成了新晋"夜市顶流"。
"小"的三个支点:菜单、定价、成本一起往下压
菜单更小。聚焦打抛饭、咖喱鸡盖饭等主食类刚需,标准化程度极高。以打抛饭为例,肉末、罗勒叶、蒜末可提前备好,猛火灶上三十秒爆出香气,淋在米饭上就能端走,全程不超过五分钟;部分门店还引入了炒菜机器人,即便新手也能操作,进一步锁死出品稳定。对消费者,主食"便宜管饱";对商家,出餐快、可复制。
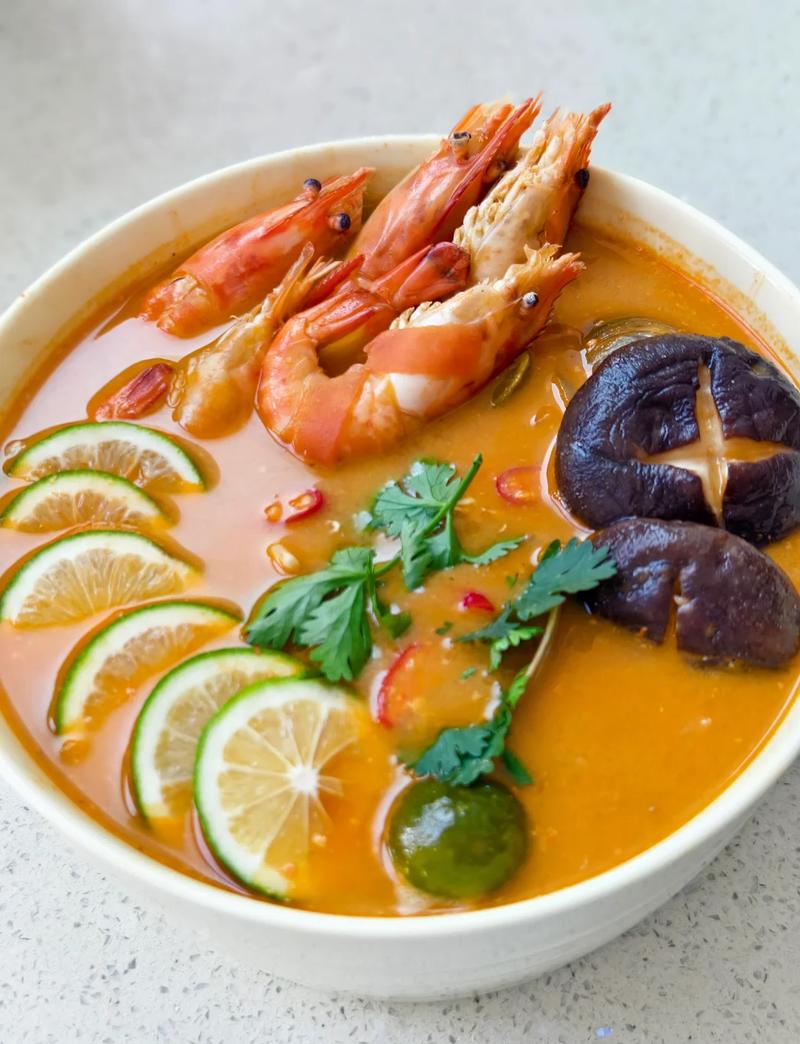
定价更小。主力单品压在三十元以内。行业里有条精致简餐的心理价格带:一二线城市约三十八元,其他地区约二十八元,一旦超过这个线,消费者的决策成本会明显抬升。而多数"小"泰餐把单品价格死死按在三十元内,先用低价降低门槛,再用泰式小吃和泰式奶茶丰富选择、稳住整体客单。以泰芮珠为例,一盘猪肉打抛饭、一碗冬阴功浓汤、一份泰式酸辣小黄瓜,总价二十七元;单点一份牛肉打抛饭也不过三十五元。
成本更小。约三十平的小店、十万元左右即可起步,选址精准落在商场B1、写字楼底商这类上班族刚需阵地,租金比开在商场高层的正餐品牌低出一截。有现炒打抛饭门店曾透露,单店月营收能到二十一万、毛利率超百分之五十,扣除房租人工月净赚约三万,三个月即可回本——不过颇具讽刺意味的是,仅一个月后,这位店主的朋友圈内容就从餐饮招商加盟,变成了台球厅加盟推广。轻模型跑得快,也脆得明显。
真正的变化,是场景从"约会"下沉到了"午餐"
这批"小"泰餐做的,并不是简单的低价内卷,而是一次消费场景的重构:把原本属于周末朋友聚餐、节日打卡的低频社交消费,变成工作日午餐、日常简餐的高频刚需。场景一换,翻台和坪效随之被拉升。这背后的逻辑,恰恰对标了那家开遍写字楼的平价意式连锁——用低价、高标准化、高频的异国简餐,把"偶尔尝鲜"变成"日常选项"。泰餐这一轮,不过是换了个国籍,把同样的故事又讲了一遍。
为什么是泰餐,又为什么是现在
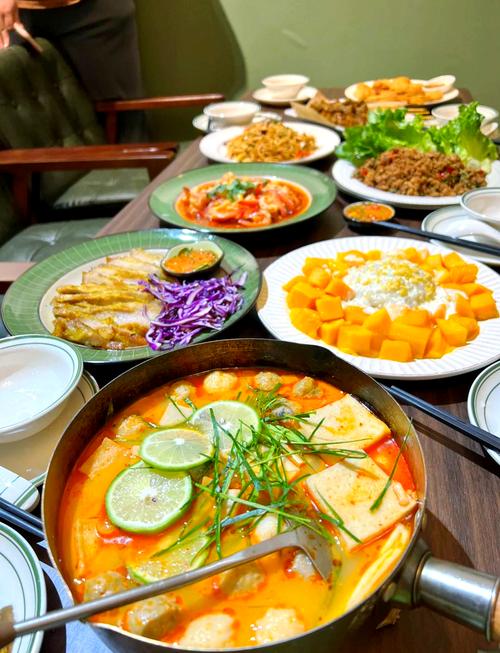
为什么偏偏是泰餐?从日式咖喱饭、韩式拌饭的经验看,一个异国菜系要做成平价的日常快餐,前提是它的风味符号已经足够"国民化"。而在大陆市场浮沉二十多年的泰餐,恰好走到了这个节点:冬阴功、打抛饭、椰香咖喱、芒果糯米饭这些经典大单品,早已完成大众层面的口味普及,这也为品牌的快餐转向埋下了伏笔。
为什么是现在?消费理性化的大环境下,年轻人对"为氛围付费"这件事越来越谨慎。一顿好吃、快捷、不贵,环境还拿得出手、拍照也能出片的简餐,恰好命中了日常用餐的核心诉求。如今的平价"小"泰餐,转向泰北、清迈等地的轻松日常氛围,传递的是更贴日常干饭的闲适感,而非重装修堆出来的异域仪式。一位消费者说得很直白:"去大店吃还是小店吃,味道上没有本质区别,但小店的性价比明显更高。"认知一旦成熟,大店靠重装修和仪式感撑起的溢价,就悄然消失了——而被重新激活的那部分需求,自然流向了主打极致性价比的小馆。
风口背后的隐忧:差异化窗口正在关闭
机遇的另一面,是明处的风险。朱光玉火锅创始合伙人曾提到,当下成都走红的餐饮品牌,核心突围逻辑是做"非标"差异化——必须跟别人长得不一样,才有客流。而眼下走红的小泰餐,恰恰站在这句话的反面:当所有品牌都开始聚焦打抛饭、都走向清迈式的轻松风,"小而美"的差异化窗口,正在批量复制中被迅速关上。面对潜在的供应链压力与同质化隐患,这批新崛起的"小"泰餐能否守住差异化,仍要交给市场检验。
给想入局平价异国简餐的三点提醒:
一算回本模型是否经得起波动:十万元开店、三个月回本的前提是月营收稳定,一旦选址或客流不及预期,轻资产的优势会瞬间变成快进快出的脆弱。
二看单品是否具备国民基础:打抛饭能跑通,是因为泰餐风味已普及二十年;照搬一个还没被大众记住的品类,教育成本会吃掉全部利润。
三防差异化被复制抹平:"小而美"一旦成为通用模板,最先被牺牲的就是差异本身,提前想清楚你的那道"别人学不走的菜"是谁。
写在最后:泰餐从"约会对象"退回"日常选项"
泰餐这轮起伏,本质是同一道菜被两种模型各自讲了一遍:大店讲"体验",小店讲"效率"。当体验溢价被理性消费一点点消解,效率模型就用更低的价格,把同一拨人接了回来。对餐饮人而言,真正的启示不在"开大还是开小",而在于先想清楚——你卖的,究竟是一顿"值得专程去的饭",还是一顿"每天都能吃的饭"。
泰餐正在从约会对象的角色,退回到日常干饭的选项。这不是降级,而是把异国风味真正做成了国民快餐。
高端泰餐退潮、平价打抛饭铺开,两条曲线交汇的地方,藏着一个被反复验证的判断:当一门生意的溢价主要来自环境和仪式,而味道本身可以被更便宜的方式复刻,那么被重新定价的,从来不只是价格,而是整张牌桌上的规则。