2026年下半年的中国餐饮,出现了一组挺有意思的"反向信号":看起来最该趁热打铁冲规模的人,反而开始往回走;被唱衰了多年的"老品类",悄悄杀回了头部;而一向最会玩流量的新茶饮,竟把功夫下回了最朴素的一片茶叶上。
小菜园把外卖订单砍了200多万笔、堂食人均从57元压到50元;汉堡这个"洋快餐老古董",市场规模估算冲到2525亿、门店逼近17.4万家;喜茶一年自研11款茶底、全球上新30多款"茶特调",把竞争重新拉回茶叶本身。三件事摆在同一个时间窗口里,2026年餐饮最清晰的一条暗线浮出水面——当流量红利退潮、资本叙事熄火,整个行业正在集体"归位":价格回到价值,品类回到需求,产品回到味道。
| 🔴 价格归位:小菜园 | 🟠 品类归位:汉堡 | 🔵 产品归位:喜茶 |
|---|---|---|
| 砍外卖、降堂食价 把利润返给顾客 |
老品类翻红 规模杀回2525亿 |
自研11款茶底 竞争回到茶叶 |
| 堂食人均57→50元 翻台3.1→3.5次/天 |
门店17.4万家 下沉市场占55% |
全球上新30+款 13个茶叶产区 |
| 营收+7%利润-24.3% 以价换量换客流 |
塔斯汀1.2万华莱士1.9万 回本拉长至24个月 |
纽约店排队5小时 美国上架一月售罄 |
一、价格归位:小菜园砍掉10%外卖,把人均从57元压回50元——当"以价换量"成为主调
小菜园刚交出的2026年上半年成绩单,乍看有点"拧巴":营收29.03亿元,同比增长7.0%,再创历史新高;但净利润2.89亿元,同比减少24.3%。一升一降之间,藏着这家大众正餐品牌过去一年最决绝的一次战略转向。
翻开庭半年报,几个数字格外醒目:堂食收入19.45亿元,同比猛增18.1%,占总收入比重从60.7%提升到67%;外卖收入则同比下降10.6%至9.45亿元,占比从39%缩到32.6%,外卖订单量从1680万笔减到1470万笔。一句话总结就是——营收涨了,利润降了,堂食强了,外卖少了。
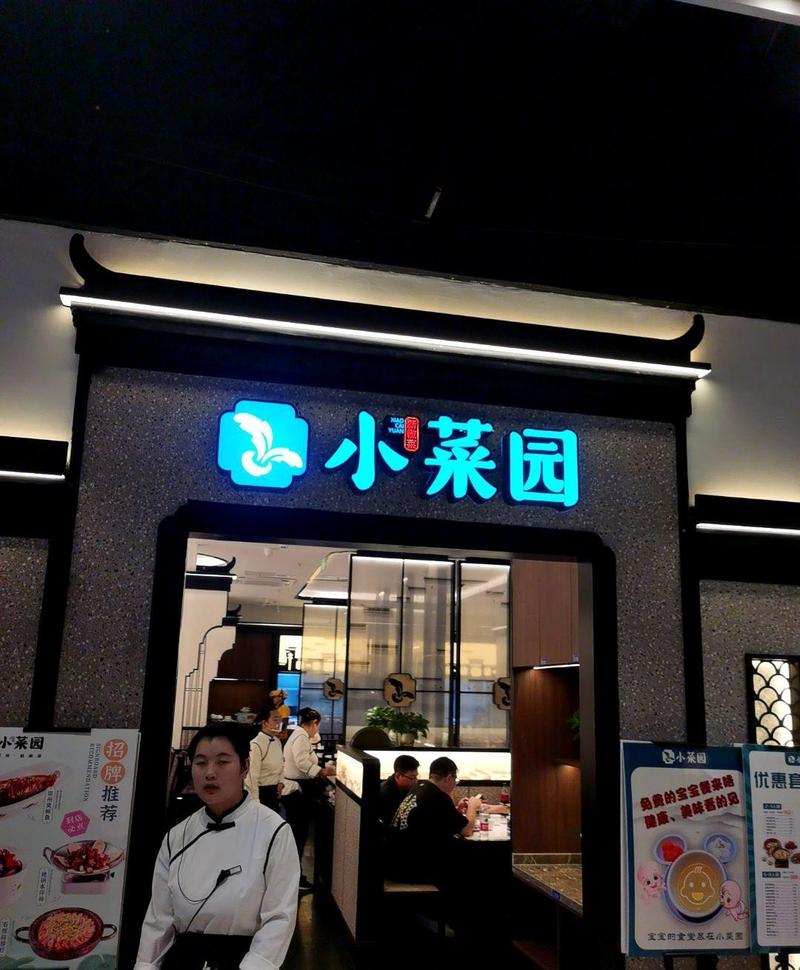
这套打法的底层逻辑,来自董事长汪书高的一句判断:"去年我们的净利率做到了13%,我认为这是不健康的,要把多余的利润返给顾客。"于是过去一年,小菜园干了两件"反常识"的事:一是主动收缩外卖、把战略重心压回堂食;二是多款招牌菜主动降价,臭鳜鱼、地锅鸡、红烧肉的价格先降下来,再推出年费88元的88VIP会员体系——到7月底会员突破150万,复购率超65%,带动增量客流189万。
结果立竿见影:整体堂食人均消费从上年同期的57.1元降到50.5元,各线城市普遍降了6到7元;门店翻台率由3.1次/天提升到3.5次/天,同比增长12.9%。"以价换量"换来的不是利润,而是客流和复购——这正是大众正餐在存量时代最稀缺的资产。
小菜园不是孤例。同处大众正餐赛道的绿茶,早已把"用近乎成本的价格换客流"做成常态:50元左右吃上一顿丰富的正餐,招牌"面包诱惑"最低到9.9元,半只烤鸡才36元。绿茶创始人王勤松说得很直白:"像我们这样的餐厅必须重视翻台率。"这句话道破了价格归位的本质——当高客单价赚溢价的时代过去,连锁品牌拼的不再是"敢卖多贵",而是"敢把价格打回价值"。
但降价不能只靠"砍价",得靠后端扛。小菜园单笔最大投资——马鞍山中央工厂已正式投产,设计产能可满足未来3000家门店;300家门店引入了炒菜机器人;曾任阿里的CIO高恒正主导数字化升级,试图用AI把"人治"变"数治"。前端降价带来的利润压力,靠供应链与数智化在后端对冲——这才是价格归位能持续的前提。
有意思的是,价格归位还指向了同一个增量市场:下沉。截至6月末,小菜园824家门店中,三线及以下城市占42.6%,贡献40.5%的收入;而百胜中国把下沉市场视为最大增长空间,目标是2026年门店破2万、2030年扩至3万,背后是超过2000个尚无肯德基的城镇。当一线内卷到极限,真正的价格归位,发生在更广阔的下沉腹地。
二、品类归位:汉堡市场杀回2525亿——一个"老品类"的复兴,藏着最朴素的需求逻辑
如果说小菜园是主动"往回走",那么汉堡则是被市场重新"推回"了舞台中央。餐饮老板内参最新《2026中国汉堡品类发展报告》测算:国内汉堡市场规模从2015年的约945亿元,到2024年突破2000亿、2025年达到约2335亿元,2026年或将进一步增至2525亿元;门店数量在2025年已达17.4万家,2024年增速达峰值时,全年净增约3.25万家、净增长率26.3%。
更热闹的是玩家结构。本土品牌华莱士以约1.9万家门店稳居第一,塔斯汀作为中式汉堡代表全国约1.2万家,肯德基国内超1.3万家,麦当劳中国内地突破7700家(净增880家)。这还不算跨界入局者:黄记煌在门店加独立汉堡档口卖"锅气汉堡",阿香米线菜单新增炸鸡小汉堡,海底捞红石榴计划推出"欢鲜堡"主打现制鲜堡,必胜客旗下"必胜汉堡"半年开出超200家,魏家凉皮的魏斯理汉堡、石头先生的烤炉、M Stand汉堡主题店纷纷登场。海外品牌也来凑热闹——FIVE GUYS北京连开两店,温蒂汉堡(Wendy's)宣布重返中国、计划十年开超1000家。
汉堡凭什么在2026年"杀"回来?答案不在任何花哨的概念,而在它最朴素的需求适配力。
汉堡的门店模型极其灵活:41至70㎡标准店占比28%、20至40㎡轻小店占24%、71至120㎡综合店占23.5%,20到120㎡的门店合起来超过七成。它几乎能塞进任何场景——早餐、午餐、下午茶、晚餐、夜宵,自取、堂食、外卖、即买即走。一个被几十年市场教育成熟的品类,正在用"万能适配"重新兑现需求。
年轻人对汉堡的重新定义也功不可没。18至24岁人群占汉堡核心消费者的27%,最高;到店堂食以37%占比居首,外卖配送和到店自取分别占28%和24%。消费分层同样清晰:追求极致饱腹的低价党、看重质价比的主流年轻群体、愿意为现制肉质买单的品质党。当"9.9元汉堡""穷鬼套餐"成为社交梗,汉堡早已不只是食物,而成了一套年轻人的社交语言。
但品类归位不等于躺着赚钱。热潮之下真正的考验才刚开始:一是店开得越快、品控越难跟上,加盟模式下一出问题受损的是整个品牌信任;二是门槛越低、竞争越卷,2026年一季度33个西式餐饮品牌推出225款新品、其中汉堡相关就43款,拼的不再是谁先想到,而是谁能持续做出差异;三是门店越开越多、加盟商越难赚钱,回本周期已从早期的10个月拉长到18个月,品牌官方预估已调整到24个月。
所以汉堡的归位,归到的不是"又一个风口",而是需求本身:稳定的刚需、容易标准化的模型、极强的本土化可塑性(肯德基测香辣粉蒸肉堡、麦当劳限泰式打抛猪堡、塔斯汀黄金香酥鸡柳中国汉堡)。红利不再属于"开得最快"的人,而属于能把产品、管理和单店盈利真正跑通的人——这恰恰是一条回归基本盘的旧真理。
三、产品归位:喜茶自研11款茶底、全球上新30+款"茶特调"——把竞争拉回一片茶叶
与小菜园、汉堡不同,喜茶的动作指向更上游、也更"笨"的一件事:回到产品本身。
2025年8月13日,喜茶上线首款茶特调「雪毫茉王芭乐」,在行业里开创了"茶特调"全新品类。一年过去,喜茶已在全球门店上新超过30款产品,并围绕茶特调自研定制了11款茶底——雪毫茉王、花香奇兰、碎银子、白露栀子、山青乌龙、岩兰乌龙、金韵乌龙、樱花青乌龙、梅里香、栀子毛峰、岩瑞香。这11款茶底,每一款都是基于具体产品去反向选择和定制的,不是简单拼配,而是通过跨品类工艺改变茶叶原有风味结构。
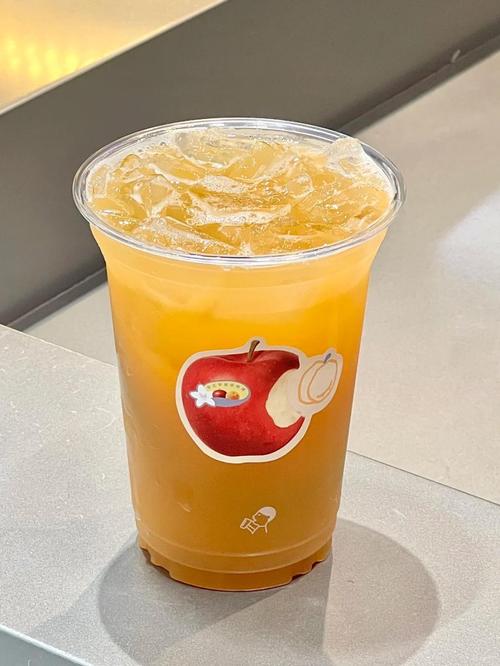
不同于以往以水果或轻乳为主角的茶饮,茶特调从一片茶叶出发,围绕茶汤本身的香气与口感设计整杯饮品。奇兰苹果杏成了2025年度"断货王",杨桃三重甘引发热议,纽约teobar开业首日就吸引本地消费者排队五个小时;「雪毫茉王芭乐」在美国上架一个月便售罄,「金观音香柚」在澳大利亚等市场上新后一周内短暂售罄。茶特调不再只是中国市场的品类,而开始进入全球消费场景。
支撑这套产品的,是喜茶在茶叶供应链上十几年的积累。自2012年起,喜茶把真茶引入行业,定制出金凤、绿妍、嫣红、四季春等首批茶底;如今使用的茶底已覆盖云南普洱、广西横州、福建南平武夷山区等13个产区,引入白芽奇兰、鸭屎香单丛等超60款传统名优茶。以梅里香为例,用梅占和金牡丹两种红茶拼配,在传统工艺中创新引入乌龙茶特有的摇青工艺,激活茶叶内部芳香物质;山青乌龙则跳出传统"彻底杀青去青草味"的思路,保留极具辨识度的草香与兰花香。
喜茶在云南普洱推进"11亩核心示范基地+100亩连片辐射区",用标准化种植与机械化采摘,预计助力茶农提升生产效率40%,缓解采茶季用工荒。从一杯茶到一片茶园,产品归位的尽头,是向上游要品质、要稳定、要可控。
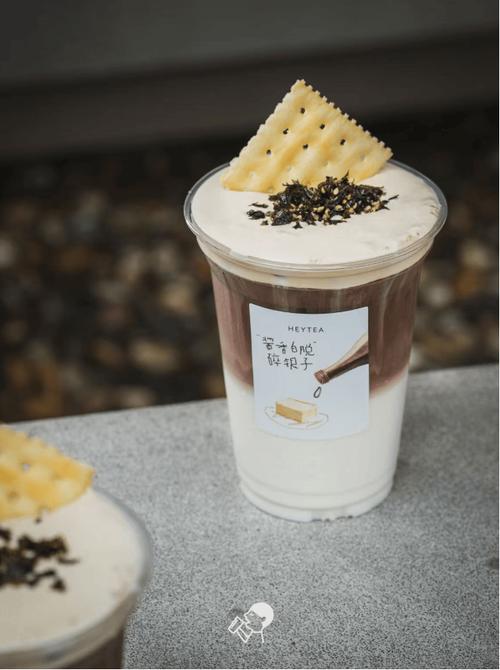
从芝士茶、时令水果茶、超级植物茶到千目抹茶,喜茶在行业内开创了多个新品类。茶特调能再次验证其"创造新品类"的能力,靠的不是营销话术,而是对一片茶叶十几年如一日的钻研。当多数品牌仍在卷联名、卷价格、卷流量时,喜茶选择把竞争拉回最朴素也最难抄的地方——产品本身。
结语:潮水退去时,一切都会"归位"
把小菜园、汉堡、喜茶这三件事放在一起,会发现它们其实是同一个转向的三副面孔:在流量见顶、虚火消退的2026,餐饮正集体从"向外扩张"转回"向内做功"。
小菜园用"价格归位"——砍掉10%外卖、把人均压回50元,用"以价换量"把利润返给顾客,后端靠供应链和AI扛住降价压力;汉堡用"品类归位"——这个被唱衰多年的老品类凭需求适配力杀回2525亿,但红利只留给把单店盈利跑通的人;喜茶用"产品归位"——一年自研11款茶底、深扎13个产区,把新茶饮的竞争重新拉回一片茶叶。
三件事的本质高度一致:当潮水退去,所有虚火都会"归位"——价格回到价值,品类回到需求,产品回到味道。过去几年,行业习惯了用规模讲故事、用营销造话题、用补贴换数据;而当这些都不再灵验,真正能穿越周期的,反而是那些最朴素的基本功:一碗饭该有的价格、一个品类本来的需求、一杯茶饮该有的味道。
餐饮有一句老话:"闲时练功,忙时用。"在没有爆款、没有热搜、没有跨界噱头的日子里,恰恰是品牌练功的最好时机。因为当所有人都在向外找增量时,能守住自己碗里那口饭的,永远是那些把内功练到极致的人。
2026年,留给只会"讲故事"的选手的时间,正在一天天变少;而把功夫下回基本盘的玩家,正悄悄把潮水退去后露出的底盘,一寸寸踩实。