最近半年,杭帮面馆忽然在全国顶流商圈密集冒头。杭州富阳的椿芽,2024年开业、2025年起密集进入上海,近期又在北京朝阳合生汇、深圳万象城相继开出首店;蝉联两年米其林必比登推介的方老大面馆,2025年走出杭州,在上海开出首店;2018年创立的复兴面王,已在北京、上海铺出二十多家门店。一时间,南京、无锡的新店接连开业,围绕拌川的首店扎堆出现——春苗、沐椿、杭小满、小杭帮、富椿、杭见、杭老爹面馆,名字里大多带个“春”“椿”或“杭”,乍看几乎分不清谁是谁。一个过去只在杭州本地低调存在的干拌面,为什么突然被推到全国舞台中央?它又能不能像当年的兰州拉面那样,长成一个跨区域的国民品类?
先搞清楚,拌川到底是什么
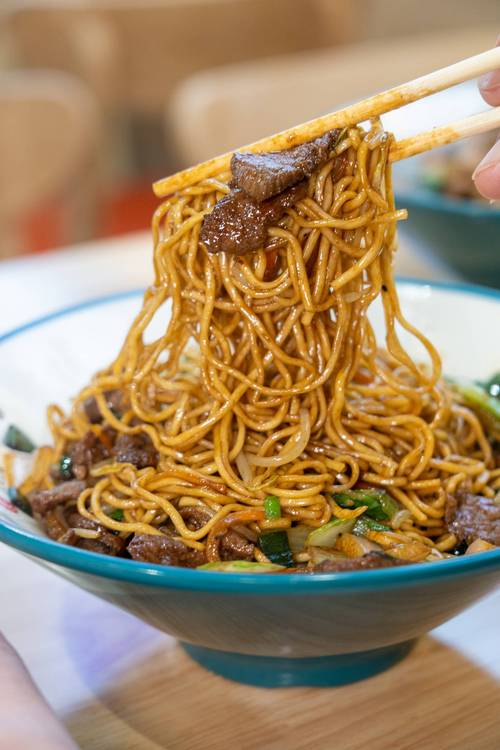
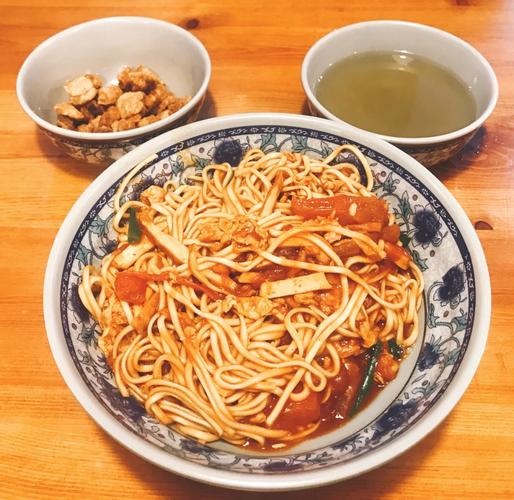
拌川是杭州的特色干拌面,“川”字据说是“汆”的谐音讹变。它的讲究全在一个“现”字上:面是生面现煮,追求劲道不糊;浇头现点现炒,绝不预制回锅;面煮好之后直接倒进炒锅,和浇头一起颠勺翻拌,让面条吸饱酱汁,出锅时还带着一点焦香锅气。
在拌川走向全国之前,它只是杭帮面里一个低调的分支。很多人熟悉重庆小面、兰州拉面、河南烩面,对杭州拌川却一头雾水。它真正被更多人看见,是最近两年的事。
首店为什么扎堆
拌川的走红,绕不开榜样的力量。椿芽是其中绕不过去的名字:这家2024年从杭州富阳起步的面馆,2025年起密集进入上海,随后在北京、深圳开出首店。它的北京店落在朝阳合生汇这样的顶流商圈,上海外滩金融中心店甚至引入了“中式板前”的体验模式,深圳则是华南首店,开在万象城里。
不只是椿芽。蝉联两年米其林必比登推介的方老大面馆,2025年走出杭州,在上海开出首店;复兴面王连续三年入选必比登推介,目前已在北京、上海开出二十多家门店。来翠、荣鲜、伍子等多家杭帮面馆,也陆续入选必比登推介。榜单的背书,让这些品牌更快地被全国消费者看见。
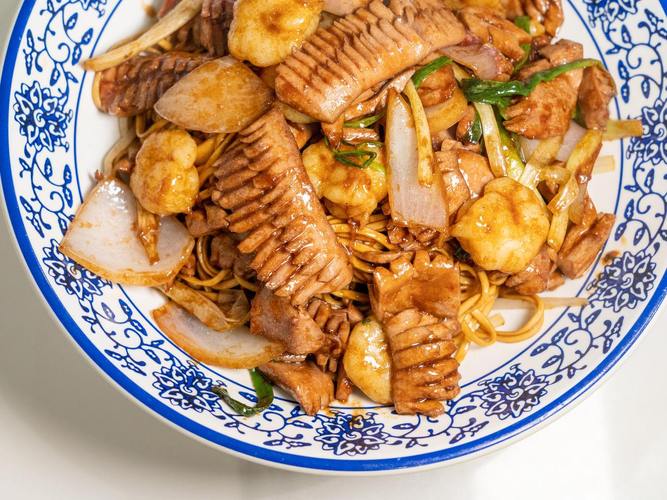
耐人寻味的是,围绕拌川出现的首店,几乎同时涌进合生汇这类商圈:春苗、沐椿、杭小满、小杭帮、富椿、杭见、杭老爹面馆……它们的名字基本都带个“春”“椿”或“杭”,人均四十元左右,招牌也高度同质化——鲜切杭椒牛肉拌川、虾爆鳝拌川几乎每家都有,菜单矩阵、装修风格也颇为相似。行业里把这一阶段称为“多地试水、集中模仿、局部扎堆”。
一间一百多平方米的面馆,日均营业额约3万元,复购率超过40%,日均翻台17轮,客流破千,还有食客一个月到店三十多次。这样的数字让它迅速被贴上“神店”标签,也引得全国面馆争相看齐。
为什么是现在
拌川能被推上台前,不只是因为某一家店火了,更因为它踩中了一个更大的变化——现炒。这几年,消费者对预制菜的抵触越来越强,“锅气”从厨师的行话,变成了普通人能感知的品质信号。辰智大数据显示,2024年第三季度到2025年第二季度,名字里带“小炒”“爆炒”“现炒”的面品,热推指数增长率超过60%;短视频平台上“现炒浇头面”话题播放量超过6.3亿次。另一项调查显示,超过65%的消费者选正餐时会优先考虑明档现炒、拒绝预制的餐厅。
而拌川,恰好是杭帮面里现炒属性最强的那一支。它的锅气正好接住了这波对预制的反感——现炒这条路一旦被铺好,拌川顺势就上了车。
从卖点升级成一场系统改造
现炒浇头在行业里其实不算新事,但它正在被重新定义。最先被“重塑”的,就是面这个品类。郑州起家的王繁星面馆做本帮面,只用两年就开出近一百家门店,最圈粉的卖点是“坚持单份现炒二两浇头”,后厨师傅现炒,大勺抡出锅气。上海必吃榜品牌福和面馆从街边店起步,2024年起走出上海,在全国八个省市开出三十多家门店;吴茂兴本帮面则以一百五十多家门店的体量,验证了“现炒浇头加本帮叙事”这条路径可以复制。
甚至连“挂面大王”陈克明也入了局。和府2025年12月起在部分门店试点生炒浇头类产品,推出单炒、双炒浇头系列;陈香贵、醉面、莱得快、五爷拌面等品牌也纷纷上线现炒浇头。从大众快餐到高端面馆,几乎没有一个细分价位逃过这场现炒化改造。
变化不只是多了道工序。浇头正从配角被拉到主角的位置:过去它只是面馆的一个附属选项,“现炒”也常常不作强调;如今,它催生出一批以现炒浇头为核心价值的独立品牌,从“可选项”变成了“必选项”。面馆的选址也在变,从藏在巷子里、地摊上搬进顶级商圈,装修走起国潮打卡风,搭配小吃糖水,把一碗裹腹的面,做成“一顿完整的饭”。
拌川真正卡在哪
问题是,为什么本帮面能较快铺开,杭州拌川却还卡在爆发的临界点上?答案藏在工艺里。
本帮面的面条和浇头是分离的,浇头可以脱离面底单独烹饪,流程容易拆解,面本身也能标准化,标准化流程相对可控。王繁星、福和面馆、吴茂兴能在全国开店,正是因为这条路径跑得通。拌川不一样。它的镬气,是面、酱、火候在出锅那一瞬间结合出来的,恰恰卡在最难标准化的环节上。面要现煮、浇头要现炒、还要同锅翻拌,对师傅的依赖度很高,区域口味适配也更麻烦。
也正因如此,拌川这一轮的扩张,更多是头部品牌靠势能在“多地试水”,而不是一套成熟模型的批量复制。它能不能真正走向全国,取决于两道关卡:现炒效率能不能提上来,师傅依赖能不能降下去。
两种现炒,两条路
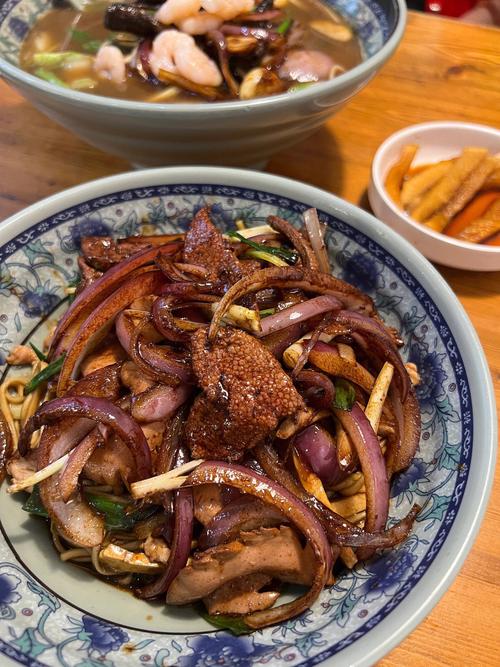
眼下市场里其实跑着两种现炒浇头模式。一种是以王繁星、椿芽为代表的“真现炒”,用正餐思维做快餐,明档厨房、猛火现炒、烟火气十足,食材多用虾仁、腰花、鳝丝这类讲究货,客单价四十元上下,开在一线购物中心或核心商圈,消费者能实实在在感到价值。
另一种是定位刚需快餐的现炒浇头面,走“小部分现炒加大部分料理包”的路子,产品以辣椒炒肉、鱼香肉丝这类家常浇头为主,标准化程度高、出餐快,开在街边社区,比如熊麻婆,一碗面16元左右,一年能开出数百家店。
两条路,对应的也是两种完全不同的生意。前者卖的是体验和价值,赌的是消费者愿意为一碗面多付一点;后者卖的是效率和性价比,赌的是规模。拌川目前站在前一条路上,这也意味着它天然更重、也更慢。
需要看到的是,高规格、高标准的另一面,是一笔沉重的投资账。椿芽首店砸了两百万元,深圳店还专门请设计师操刀。这样的投入,不是一般面馆肯做、也做得起的。
对想做拌川的创业者来说,这既是机会,也是一道不低的门槛——越是“讲究”的品类,越考验资金、团队和供应链的耐力。
这条路径意味着什么
拌川的跨区域扩张,表面上看是一个地域面品类走向更大市场;更深一层,它让行业看到了一条可能跑通的新路径。在这条路上,效率和标准化不再唯一指向“快和便宜”,体验和价值开始被重新定价,并被纳入新的评判标准。
换句话说,过去几年中式面馆一直在“效率”这一个维度里厮杀:预制浇头、压缩菜品数量、提高出餐速度,换来的却是客单价、体验感和利润的折损。而现炒浇头提供了一套通用的增值灵感——面条的骨架不用改,变的只是浇头的生产方式。于是几乎每个成熟的面品类,都能用“现炒”重新演绎一遍:本帮面讲体验,杭帮拌川讲锅气,重庆爆炒讲烟火气,湘式盖码讲下饭。
当预制菜消耗了消费者对面馆的基本信任,“现炒”就是最低成本、最直观的信任重建方式;当价格卷到地板,一份浇头就从配角升格为“面里的一道现炒菜”。
现炒浇头不是一阵风,而是面馆从快餐逻辑向正餐价值逻辑集体迁徙的载体。拌川能不能成为下一个兰州拉面,不取决于它排队排得多长,而取决于谁先把“锅气”与效率、标准化之间的那道题解开。
写在最后
回到最初那个问题:拌川会不会成为下一个兰州拉面?兰州拉面的全国化,靠的是极其彻底的标准化和极低的上手门槛,一碗面能在任何城市复制。拌川走的显然是另一条路——它把“锅气”当成核心价值,也就把难度留给了自己。
这条路径能不能真正跑通,仍取决于现炒效率、师傅依赖和区域口味适配这些现实约束。但至少,它提供了一种不同于传统连锁面馆的想象空间:在这门生意里,一碗面除了“快和便宜”,还可以有别的答案。至于那个答案最终能不能成立,市场还在验证。